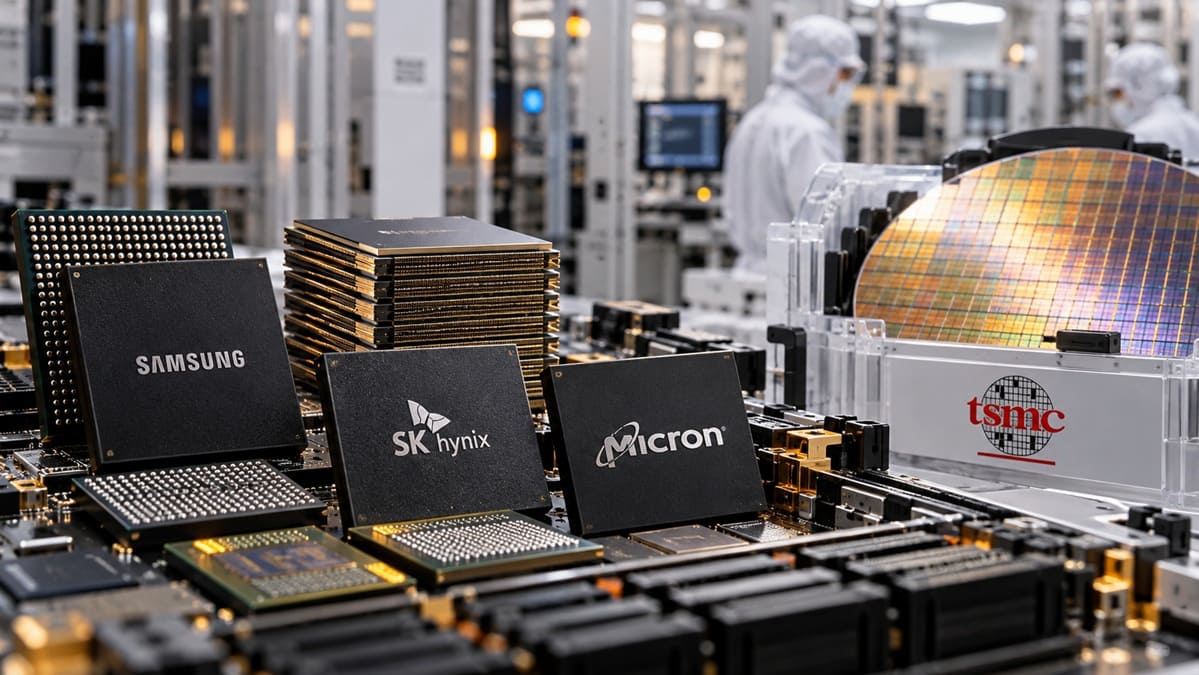
La DRAM de última generación estaría alcanzando un valor por unidad de superficie que hace apenas unos años habría resultado difícil de imaginar. Un análisis de Kurnal Insights calcula que la DRAM 1b genera un valor teórico de 0,654$ por mm² (0,58€), frente a los 0,283$ por mm² (0,25€) atribuidos a una oblea N3 de TSMC. La fuerte demanda de memoria para inteligencia artificial está detrás de esta inversión de la relación tradicional entre lógica avanzada y memoria.
Eso no significa que fabricar DRAM sea ahora más caro que producir chips mediante N3, ni que Samsung, SK hynix o Micron obtengan necesariamente más beneficio por oblea que TSMC. La comparación enfrenta dos métricas distintas: el precio estimado que TSMC cobra por procesar una oblea frente al valor potencial de venta de la memoria contenida en una determinada superficie de silicio. Aun con esa importante diferencia metodológica, ilustra hasta dónde ha llegado el encarecimiento de la memoria.
La DRAM 1b alcanzaría 0,654$ por cada mm²
El cálculo parte de una estimación de 20.000$ (17.599€) para una oblea N3 de 300 mm de TSMC y 30.000$ (26.399€) para N2. Al dividir esas cifras por toda la superficie de la oblea, Kurnal Insights obtiene aproximadamente 0,283$ por mm² (0,25€) para N3 y 0,424$ por mm² (0,37€) para N2.
Para la memoria se utiliza otra metodología. El análisis presupone un precio de 1,50$ por Gb (1,32€) y lo combina con la densidad de bits de cada generación de DRAM, de modo que cuanto más avanzada es la tecnología, mayor cantidad de memoria cabe en la misma superficie.
Los resultados estimados quedan así:
- DRAM 1y: 0,329$/mm² (0,29€/mm²)
- DRAM 1z: 0,410$/mm² (0,36€/mm²)
- DRAM 1b: 0,654$/mm² (0,58€/mm²)
- TSMC N3: 0,283$/mm² (0,25€/mm²)
- TSMC N2: 0,424$/mm² (0,37€/mm²)
La diferencia resulta especialmente llamativa en 1b. Su valor teórico por superficie sería aproximadamente un 54% superior al calculado para N2 y más del doble del correspondiente a N3, utilizando exactamente las hipótesis del análisis.
La comparación tiene una trampa importante
Las cifras de TSMC representan una estimación del precio cobrado por procesar una oblea, no el valor comercial de todos los chips que terminarán fabricándose sobre ella. Tampoco descuentan los bordes inutilizables de la oblea, estructuras de prueba, defectos, pérdidas durante el corte o el rendimiento efectivo del proceso.
En DRAM ocurre justamente lo contrario. El cálculo estima cuánto podría venderse la memoria contenida en cada mm², utilizando precio por gigabit y densidad de bits. Por eso no sería correcto concluir simplemente que una oblea de DRAM “cuesta más” que una oblea N3 o que los fabricantes de memoria ganan más dinero por cada oblea procesada.
Existe además otra diferencia relevante: los precios de N3 y N2 utilizados son estimaciones no oficiales, mientras la referencia de la DRAM está muy influida por el mercado al contado. Los grandes fabricantes venden buena parte de su producción mediante contratos cuyos precios no son públicos, de modo que la comparación debe entenderse como una fotografía del mercado y no como una contabilidad exacta de márgenes.
Aun así, el supuesto de 1,50$ por Gb no parece completamente desconectado del mercado actual. Los datos citados de DRAMeXchange situaban recientemente un chip DDR5 eTT de 16 Gb en 24,80$ (21,82€), equivalentes a unos 1,55$ por Gb, ligeramente por encima de la hipótesis utilizada por Kurnal Insights. Con ese precio, el valor teórico de la DRAM 1b subiría hasta unos 0,676$/mm² (0,59€/mm²).
La IA ha cambiado las prioridades de los fabricantes de memoria
El origen de esta situación está principalmente en la enorme demanda de HBM y DRAM para servidores de inteligencia artificial. Samsung, SK hynix y Micron tienen un incentivo económico considerable para dedicar capacidad a productos con márgenes elevados antes que expandir agresivamente la producción destinada al mercado de consumo.
HBM tampoco consume capacidad de la misma manera que una memoria convencional. Fabricar grandes cantidades de memoria de alto ancho de banda necesita más superficie de silicio por bit comercializado, además de procesos adicionales de apilado, selección y encapsulado. Cada expansión de HBM puede reducir, por tanto, la capacidad efectiva disponible para otros productos, incluso aunque la producción total de obleas aumente.
El efecto ya se aprecia en DDR5. Los datos recopilados por MemoryIndex sitúan el precio de determinados chips DDR5 16 Gb alrededor de un 480% por encima de hace un año, mientras su cesta de productos DDR5 acumula incrementos superiores al 300% interanual. Las cifras varían enormemente según contrato, capacidad y producto, por lo que no significan que toda la RAM haya multiplicado su precio en la misma proporción.
Los fabricantes tienen pocos motivos para inundar el mercado de DDR5 barata
Mientras HBM y memoria para servidores absorban capacidad con márgenes elevados, incrementar rápidamente el suministro de DRAM convencional puede resultar menos atractivo económicamente. Esto ayuda a explicar por qué el aumento de precios de la RAM durante 2026 no se ha corregido con la velocidad habitual de otros ciclos.
El problema tampoco puede resolverse simplemente moviendo unas máquinas de una línea a otra. Las diferentes generaciones de memoria requieren procesos, equipamiento y configuraciones de fabricación específicos, mientras una planta de lógica avanzada de TSMC no puede transformarse directamente en una fábrica de DRAM porque ambas utilicen obleas de silicio de 300 mm.
Las nuevas fábricas necesitan además años para construirse y varios trimestres para instalar, calibrar y elevar la producción de sus equipos. Por ello, el aumento de rentabilidad de la memoria puede incentivar nuevas inversiones sin traducirse inmediatamente en más módulos DDR5 disponibles en las tiendas.
No significa que la memoria vaya a permanecer cara para siempre
La situación actual refleja un ciclo extraordinariamente favorable para los fabricantes de memoria, pero el mercado DRAM tiene un historial muy marcado de periodos de escasez seguidos por fases de exceso de oferta. Si la capacidad termina creciendo más rápido que la demanda, los precios pueden volver a corregirse.
De hecho, no existe unanimidad sobre cuánto durará la situación. Mientras fabricantes y algunos analistas contemplan restricciones prolongadas por la expansión de la infraestructura de IA, el CEO de Acer, Jason Chen, ha cuestionado recientemente las previsiones que extienden la escasez hasta 2030 y espera que nuevas capacidades, incluida la producción china, empiecen a aliviar los precios posteriormente.
Lo significativo del análisis de Kurnal Insights no es, por tanto, demostrar que la DRAM sea intrínsecamente más valiosa que un proceso avanzado de TSMC, sino mostrar lo excepcional que se ha vuelto su precio actual. Que la DRAM 1b pueda alcanzar sobre el papel más valor comercial por mm² que una oblea N2 o N3 evidencia hasta qué punto la infraestructura de IA ha alterado la economía tradicional de la memoria.
Vía: Guru3D