TrendForce advierte de que el mercado mundial de portátiles podría registrar una nueva caída de envíos en 2027, debido principalmente al encarecimiento de los componentes. La consultora prevé inicialmente un descenso porcentual de un solo dígito bajo, pero considera que la subida de precios de CPU y memoria DRAM podría provocar una contracción considerablemente mayor.
El principal problema ya no sería únicamente conseguir suficientes componentes, sino mantener unos precios de venta que los consumidores estén dispuestos a pagar. Según TrendForce, los fabricantes afrontarán decisiones difíciles entre subir los precios, reducir las especificaciones o aceptar menores márgenes comerciales, especialmente cuando se agoten los inventarios adquiridos antes de las últimas subidas.
CPU, memoria DRAM y SSD ya representan el 68% del coste de los componentes
Uno de los datos más relevantes del informe corresponde a un portátil convencional con un precio recomendado de 900 dólares. En este modelo de referencia, el procesador, la memoria DRAM y el almacenamiento SSD representaban aproximadamente el 68% del coste total de los componentes durante el tercer trimestre de 2026.
La evolución resulta especialmente significativa si se compara con los datos anteriores de la consultora. En el primer trimestre de 2025, estos tres componentes suponían aproximadamente el 45% del coste de materiales del mismo equipo de referencia. En apenas año y medio, su peso habría aumentado hasta el 68%, reflejando el impacto acumulado de las subidas.
Conviene precisar que ese 68% corresponde a la lista de materiales o BOM, no al precio final que paga el comprador. La diferencia incluye otros costes asociados al ensamblaje, distribución y comercialización. Aun así, el encarecimiento de tres componentes fundamentales limita considerablemente el margen de maniobra de los fabricantes.
TrendForce contempla dos escenarios de caída para 2027
En su escenario principal, TrendForce espera que los envíos mundiales de portátiles disminuyan un porcentaje de un solo dígito bajo durante 2027. Sin embargo, si los fabricantes trasladan una mayor proporción del encarecimiento de la DRAM y las CPU al consumidor, la caída podría alcanzar un porcentaje de un solo dígito alto, acercándose al 10%.
Esta previsión también está relacionada con el comportamiento del mercado durante 2026. La mejora en la disponibilidad de procesadores y las compras anticipadas permitieron adelantar parte de los envíos, pero no representan necesariamente una recuperación de la demanda. Como consecuencia, algunas sustituciones previstas para finales de 2026 o períodos posteriores ya se habrían realizado, debilitando las perspectivas para el próximo año.
La memoria DRAM seguirá bajo presión, mientras la NAND podría mejorar
La situación de los componentes será desigual durante 2027. TrendForce espera que la disponibilidad de memoria DRAM continúe siendo ajustada, principalmente porque los servidores de inteligencia artificial seguirán absorbiendo una parte importante de la capacidad de fabricación avanzada. Esta prioridad industrial podría limitar el crecimiento de la producción destinada a ordenadores personales.
El problema no implica que toda la memoria DRAM para portátiles comparta directamente las mismas líneas de fabricación que la HBM. Sin embargo, los fabricantes deben distribuir inversiones, equipos y capacidad productiva entre diferentes tecnologías, por lo que la elevada rentabilidad del mercado de servidores puede reducir los incentivos para ampliar rápidamente determinados productos de consumo.
La situación podría evolucionar de manera diferente en el almacenamiento. Según la consultora, las restricciones de suministro de memoria NAND Flash podrían empezar a relajarse durante la segunda mitad de 2027, coincidiendo con la entrada en funcionamiento de nueva capacidad productiva. Esto ofrecería cierto alivio al mercado de SSD, aunque no garantiza una reducción inmediata de los precios de venta.
Además, las placas de circuito impreso (PCB), los condensadores cerámicos multicapa (MLCC) y los circuitos integrados de gestión energética (PMIC) también afrontan presiones relacionadas con materias primas, asignación de capacidad y factores geopolíticos. Estas dificultades podrían traducirse en mayores costes o plazos de entrega más prolongados, complicando la planificación de nuevos portátiles.
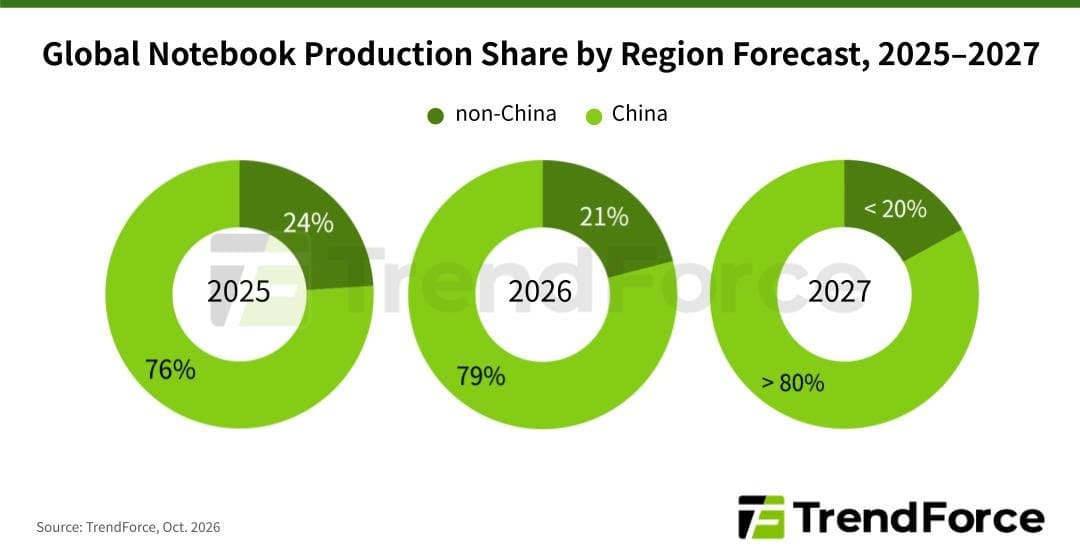
La fabricación fuera de China podría caer por debajo del 20%
El encarecimiento de los componentes también está llevando a los fabricantes de portátiles a reconsiderar sus estrategias de producción internacional. Durante los últimos años, numerosas compañías habían diversificado parte de sus operaciones fuera de China para reducir riesgos comerciales y geopolíticos, aunque esa distribución puede implicar mayores gastos logísticos y de aprovisionamiento.
Según las estimaciones de TrendForce, la producción mundial de portátiles localizada fuera de China representaba aproximadamente el 24% en 2025. La consultora espera que esta proporción descienda hasta el 21% en 2026, con la posibilidad de situarse por debajo del 20% durante 2027 si continúa la presión sobre los costes.
La tendencia no significa necesariamente que todas las empresas vayan a abandonar sus instalaciones en otros países. El informe plantea que, si las tensiones arancelarias no aumentan, algunos fabricantes podrían devolver parte de su capacidad a China para aprovechar cadenas de suministro más completas, menores costes operativos y una mayor concentración de proveedores.
Los fabricantes tendrán que elegir entre precio, prestaciones y rentabilidad
El principal desafío será encontrar un equilibrio entre mantener precios competitivos y absorber el encarecimiento de los componentes. Trasladar todas las subidas al comprador puede retrasar la renovación de los equipos, mientras que asumir esos costes perjudicaría los márgenes. La tercera alternativa, reducir la capacidad de memoria o almacenamiento, permitiría contener el precio, pero también restaría atractivo al producto.
Por tanto, TrendForce considera poco probable que los fabricantes puedan mantener simultáneamente precios, especificaciones y rentabilidad en 2027. Si consiguen repartir el impacto mediante ajustes de configuración y una reducción parcial de márgenes, la caída de envíos podría mantenerse moderada. En cambio, una nueva subida generalizada de precios podría prolongar los ciclos de renovación y profundizar la contracción del mercado.
Vía: TechPowerUp