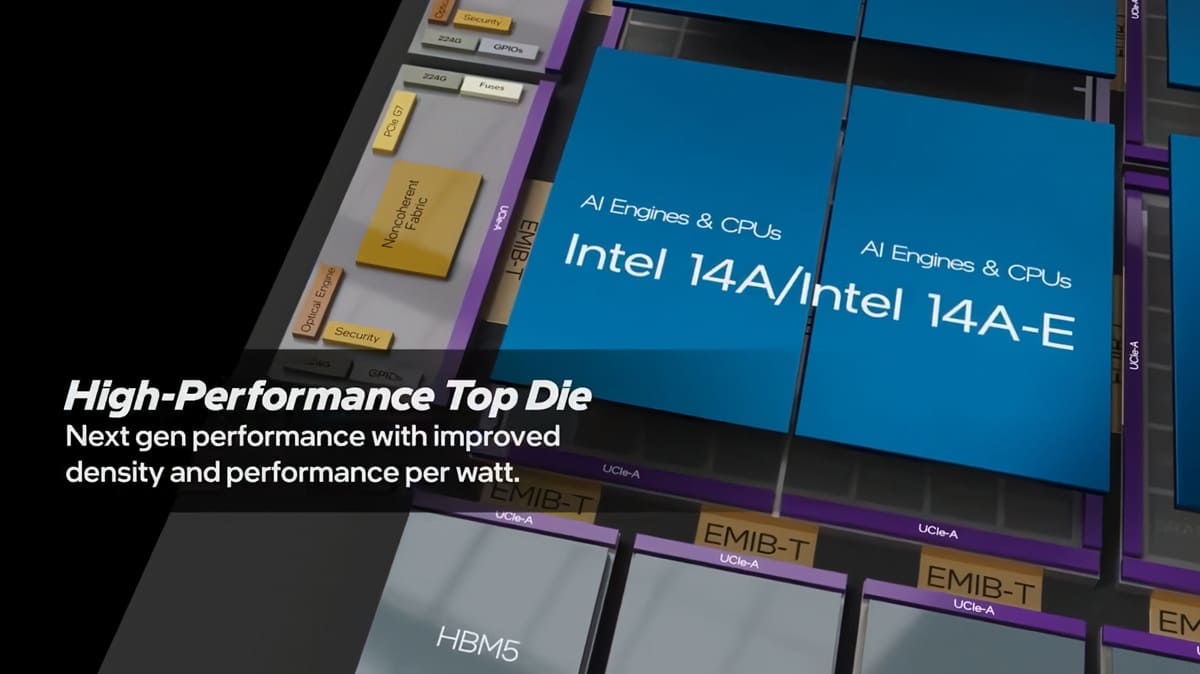
Intel estaría despertando un interés considerable alrededor de su futuro proceso Intel 14A. Según una nueva nota de Piper Sandler, Amazon, Apple, AMD, Google, Tesla, Microsoft, NVIDIA y Qualcomm estarían evaluando la tecnología, mientras los indicadores técnicos evolucionarían mejor de lo esperado durante esta fase de desarrollo.
La lista no implica contratos de fabricación. Intel ha confirmado que ya distribuyó versiones tempranas del PDK de 14A y que varios clientes pretenden desarrollar chips de prueba, pero evaluar un nodo está todavía varios pasos por detrás de realizar un tape-out comercial o reservar capacidad de producción.
Piper Sandler sitúa a algunos de los mayores diseñadores de chips alrededor de 14A
La relación atribuida a Piper Sandler reúne compañías con necesidades muy diferentes: Apple, AMD, NVIDIA y Qualcomm diseñan procesadores de alto rendimiento, mientras Amazon, Google y Microsoft desarrollan cada vez más silicio propio para infraestructura y aceleración de IA.
Ese abanico resulta más relevante que el número absoluto de empresas. Si 14A logra satisfacer simultáneamente necesidades de CPU, GPU, aceleradores y chips personalizados, Intel Foundry podría ampliar su mercado más allá de utilizar el nodo únicamente para productos internos de Intel.
Pero el punto comercial sigue abierto. La propia Intel reconoce que la escala de sus futuras ampliaciones dependerá de conseguir demanda comprometida para 14A, tanto de sus propios productos como de clientes externos importantes.
La densidad de defectos estaría avanzando varios trimestres por delante de 18A
Uno de los datos que explicaría el optimismo es la evolución de D0. Informaciones recientes sitúan la densidad de defectos de 14A alrededor de 0,5 en junio de 2026, con un objetivo aproximado de 0,1-0,2 durante 2027.
D0 expresa la cantidad media de defectos detectados sobre una superficie determinada de la oblea. A medida que esa cifra disminuye, aumenta la probabilidad de obtener dies funcionales, aunque no puede traducirse directamente en un porcentaje de yield sin conocer tamaño del chip, diseño y defectos paramétricos.
David Zinsner ha señalado además que 14A está mejorando su densidad de defectos al ritmo más rápido visto por Intel desde 22 nm, aunque comparar directamente procesos separados por más de una década requiere cautela debido a los cambios en inspección y metodología.
El valor real de esta curva está en el coste. Un proceso puede ofrecer transistores rápidos y eficientes, pero si necesita demasiadas obleas para producir un número suficiente de chips funcionales, deja de resultar económicamente competitivo para clientes externos.
RibbonFET 2 y PowerDirect buscan mejorar rendimiento, consumo y densidad
Intel 14A utilizará RibbonFET 2, segunda generación de sus transistores Gate-All-Around, junto con PowerDirect, una evolución de la alimentación trasera introducida mediante PowerVia en 18A.
PowerDirect desplaza la entrega de energía hacia la parte posterior del silicio, mientras las capas frontales quedan más liberadas para señales. El objetivo es reducir resistencia eléctrica y mejorar simultáneamente densidad y eficiencia de distribución.
Intel anuncia frente a 18A entre un 15% y un 20% más de rendimiento al mismo consumo, o entre un 25% y un 35% menos de potencia manteniendo prestaciones equivalentes, junto con hasta un 30% más de densidad de chip.
Estas cifras corresponden al proceso y no significan que cualquier chip fabricado en 14A vaya a ser automáticamente un 20% más rápido. Bibliotecas, SRAM, frecuencia, tamaño del die y objetivos térmicos determinarán cuánto aprovecha cada diseño esas mejoras.
Intel’s product cycle and 14A interest are real $INTC
14A datapoints have been better than expected.
Every large US customer they list, Amazon, Apple, AMD, Google, Tesla, Microsoft, Nvidia, Qualcomm, is evaluating the node.
TSMC is sold out through 2028, so customers want a… pic.twitter.com/XOz7HBicoT— John Intel (@intelfabs) September 18, 2026
Intel acaba de captar 20.000 millones de dólares, pero eso no confirma clientes de 14A
Intel anunció en agosto una oferta de acciones inicialmente valorada en 15.000 millones de dólares (~13.088 millones de euros), que posteriormente amplió hasta 20.000 millones de dólares (~17.451 millones de euros). Los ingresos netos previstos rondaban los 19.700 millones de dólares (~17.189 millones de euros).
Piper Sandler interpreta esta captación como una señal favorable ante futuras necesidades de inversión, pero la ampliación de capital no demuestra que Apple, NVIDIA, AMD o cualquier otro nombre de la lista haya contratado capacidad de 14A.
Intel especificó oficialmente que el dinero podrá utilizarse para fines corporativos generales, incluidos gastos de capital y capital circulante. Por tanto, vincular todo el importe directamente con una ampliación concreta de 14A iría más allá de lo anunciado por la compañía.
La relación con Foundry sí tiene lógica industrial: un nodo avanzado necesita equipamiento y capacidad instalada antes de que los pedidos entren en producción, pero construir demasiado pronto sin contratos firmes también puede dejar activos extremadamente caros infrautilizados.
El reto ya no es atraer evaluaciones, sino convertirlas en obleas comerciales
Intel mantiene producción de riesgo para productos internos durante la segunda mitad de 2027 y un aumento de producción en volumen durante 2028. Wccftech señala además que Intel le confirmó el primer trimestre de 2028 como referencia para el comienzo de esa producción en volumen.
Eso deja aproximadamente el próximo año como una fase decisiva para clientes externos. Pasar del PDK a chips de prueba, después a tape-out y finalmente a contratos de obleas requiere validar rendimiento, yield, herramientas EDA y propiedad intelectual, no únicamente demostrar que los transistores funcionan.
Ahí reside la importancia real de la nota de Piper Sandler. Que Amazon, Apple, AMD, Google, Tesla, Microsoft, NVIDIA y Qualcomm estén evaluando 14A sería una señal potente de interés, pero el éxito de Intel Foundry dependerá de cuántas de esas evaluaciones terminen convirtiéndose en diseños comerciales y producción recurrente.
Si la curva de defectos continúa mejorando y 14A cumple sus objetivos de rendimiento y consumo, Intel podría ofrecer una segunda fuente avanzada a clientes que actualmente dependen en gran medida de otras fundiciones. Antes de llegar ahí, sin embargo, el indicador decisivo no será otra lista de compañías interesadas, sino los primeros contratos de fabricación confirmados.
Vía: Wccftech