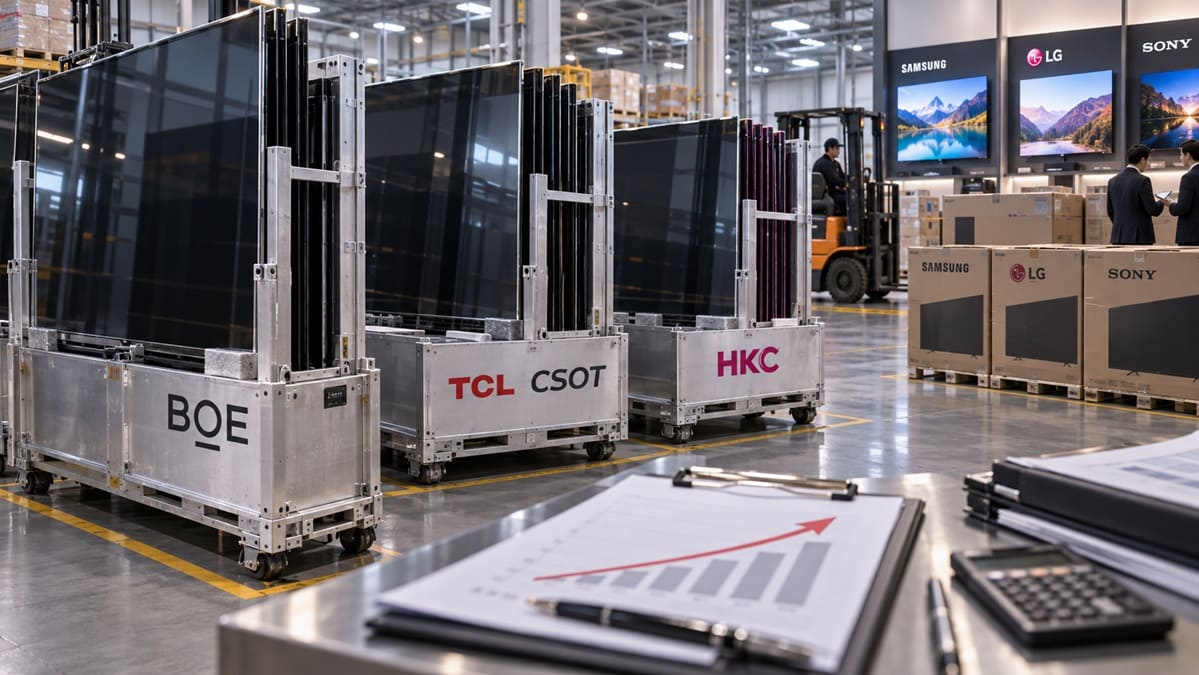
BOE, TCL CSOT y HKC han comunicado a fabricantes como Samsung Electronics, LG Electronics y Sony nuevos ajustes al alza en los precios de sus paneles LCD para televisores, según The Elec. TCL CSOT y HKC ya aplican aumentos en determinados productos desde septiembre, mientras BOE introducirá sus nuevas tarifas durante el cuarto trimestre.
El momento resulta especialmente delicado porque los fabricantes de televisores concentran entre agosto y septiembre buena parte de las compras necesarias para Black Friday y Navidad. Reducir ahora los pedidos de paneles resulta difícil sin comprometer el inventario de final de año, proporcionando a los proveedores chinos una capacidad de negociación mucho mayor precisamente durante uno de los periodos comerciales más importantes.
Las subidas no responden a una falta real de capacidad LCD
El elemento más llamativo es que no existe una escasez generalizada de capacidad de fabricación detrás de estos aumentos. The Elec señala que algunas líneas LCD chinas están trabajando con utilizaciones próximas al 70%, dejando margen técnico para elevar la producción.
En lugar de llenar ese margen, los fabricantes estarían manteniendo controlada la utilización de sus fábricas para evitar un nuevo exceso de oferta. Producir más paneles de los que demanda el mercado presionaría nuevamente los precios a la baja, justo el escenario que durante años redujo drásticamente los márgenes del sector.
Eso cambia la interpretación de la subida: el precio aumenta por disciplina de oferta y poder de mercado, no porque las fábricas no puedan producir suficientes paneles. Cuando varios proveedores dominantes pueden ajustar producción sin perder inmediatamente grandes volúmenes frente a competidores, resulta mucho más fácil proteger márgenes.
Omdia ya observaba en julio que los precios de los open-cell LCD para televisores habían comenzado a bajar, mientras varios fabricantes habían ofrecido concesiones durante junio. Los movimientos anunciados ahora indican un intento de invertir esa presión antes del ciclo comercial de final de año.
Tres fabricantes controlan hasta el 85% en televisores grandes
La capacidad para controlar la producción tiene detrás una concentración extraordinariamente alta. Omdia describe el mercado LCD para televisores como un oligopolio encabezado por BOE, TCL CSOT y HKC, especialmente conforme aumenta el tamaño de pantalla.
Los tres fabricantes concentran aproximadamente entre el 70% y el 85% de los paneles LCD de 65, 75 y 85 pulgadas, mientras los proveedores chinos controlan prácticamente todo el mercado de tamaños ultra grandes entre 90 y 115 pulgadas.
Esta concentración resulta especialmente importante porque los televisores grandes son uno de los segmentos donde las marcas intentan aumentar el valor medio de venta. Samsung, LG o Sony pueden diferenciar electrónica, procesado de imagen, retroiluminación Mini LED o software, pero continúan dependiendo de un grupo muy reducido de proveedores para el componente físicamente más importante del televisor.
La situación también reduce la capacidad de negociar simplemente cambiando de fabricante. Cuando BOE, TCL CSOT y HKC dominan simultáneamente los tamaños de mayor demanda, trasladar grandes volúmenes entre proveedores se vuelve mucho más complicado que en un mercado fragmentado.
La propia guerra de precios ayudó a construir este dominio chino
La posición actual es prácticamente la consecuencia inversa de lo ocurrido durante la expansión de la industria LCD china. Durante años, la incorporación masiva de capacidad y los precios agresivos redujeron la rentabilidad de los paneles, acelerando la retirada de fabricantes japoneses y surcoreanos.
Samsung Display completó en 2022 su transición desde LCD hacia tecnologías como QD-OLED, después de agotar el inventario restante de paneles LCD.
LG Display siguió una estrategia similar. La compañía vendió a TCL CSOT su planta LCD de Guangzhou y la operación quedó completada el 1 de abril de 2025, trasladando todavía más capacidad de producción hacia uno de los principales fabricantes chinos.
La adquisición elevó la participación de TCL CSOT en capacidad mundial de grandes generaciones y TrendForce estimó que BOE, CSOT y HKC pasarían a controlar conjuntamente cerca del 70% del área suministrada de paneles LCD para TV.
El resultado es paradójico: la capacidad china que durante años abarató los televisores LCD ahora proporciona a esos mismos fabricantes mayor poder para defender precios, una vez que buena parte de la competencia abandonó el mercado menos rentable.
Black Friday limita el margen de reacción de Samsung, LG y Sony
Samsung, LG y otros fabricantes suelen aumentar producción durante estas semanas para disponer de inventario suficiente durante Black Friday, campañas navideñas y promociones de final de año. The Elec señala precisamente que la preparación comienza entre agosto y septiembre.
Eso significa que cancelar o retrasar pedidos ahora podría resultar más costoso que aceptar parte del incremento, porque una marca que llegue con poco stock al periodo de máxima demanda perdería ventas frente a competidores que sí hayan asegurado suficientes paneles.
Tampoco todos los modelos sufrirían el mismo impacto. Los paneles representan una proporción diferente del coste total según tamaño, tecnología de retroiluminación y gama, por lo que una subida puede pesar mucho más en un televisor LCD económico que en un modelo premium, donde electrónica, Mini LED, audio y procesamiento representan una parte mayor del precio final.
El aumento de los paneles no implica una subida inmediata de los televisores
Por ahora, no existe confirmación de que Samsung, LG o Sony vayan a trasladar directamente estos mayores costes al consumidor. Los fabricantes pueden absorber parcialmente la diferencia, reducir márgenes o compensarla mediante promociones menos agresivas.
El periodo comercial también favorece esa estrategia. Mantener un precio competitivo durante Black Friday puede tener más valor que preservar íntegramente el margen por unidad, especialmente cuando las marcas utilizan descuentos para ganar volumen y cuota frente a TCL, Hisense y otros fabricantes.
Por ello, el impacto podría aparecer de forma menos evidente mediante descuentos menores, promociones más cortas o menos margen para rebajar determinados tamaños, en lugar de una subida inmediata del precio recomendado.
La situación sí demuestra un cambio estructural mucho más relevante: el mercado LCD ha pasado de una etapa dominada por sobrecapacidad y caída de precios a otra donde unos pocos fabricantes chinos pueden modular la oferta para proteger sus márgenes. Con hasta el 85% de determinados tamaños concentrado en BOE, TCL CSOT y HKC, las marcas de televisores tienen ahora menos alternativas precisamente en las diagonales grandes que más peso están ganando en el mercado.
Vía: NotebookCheck