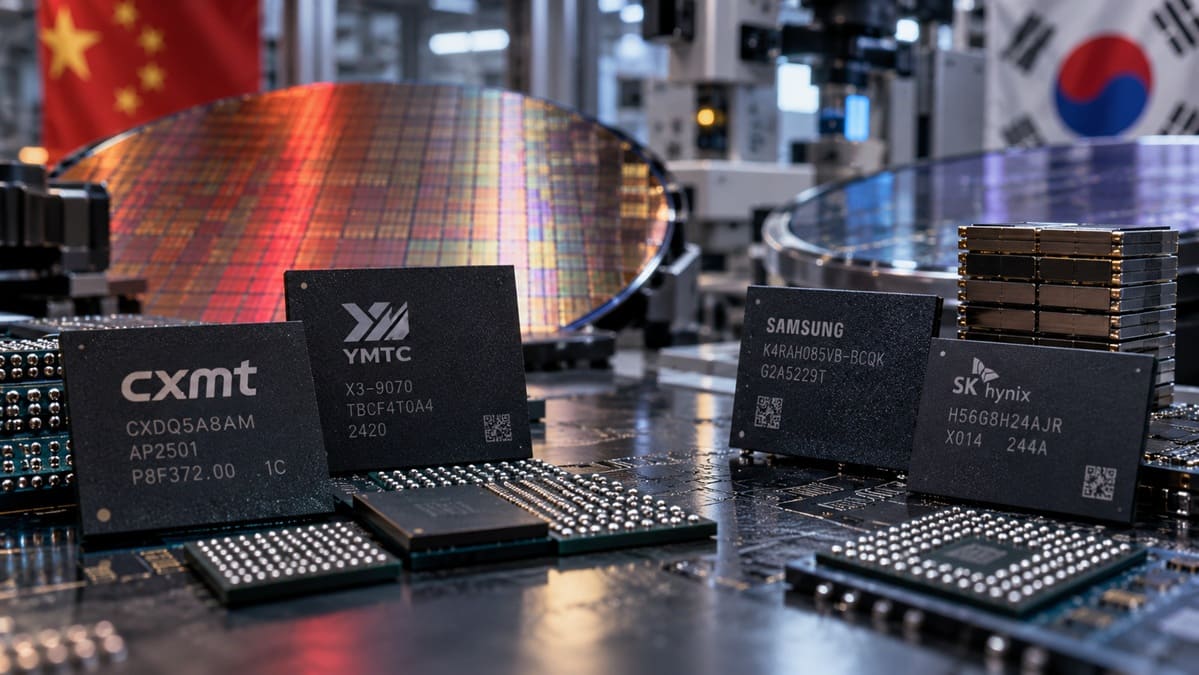
La industria china de memoria estaría reduciendo rápidamente su distancia tecnológica frente a Corea del Sur. Según estimaciones de la Korea Semiconductor Industry Association, la brecha habría quedado actualmente en tres años para HBM, dos años para DRAM y apenas uno para NAND, frente a los más de cinco años registrados anteriormente.
Los principales responsables de este avance serían CXMT y YMTC, que continúan desarrollando nuevas generaciones de memoria mientras amplían considerablemente su capacidad de fabricación. China todavía mantiene limitaciones importantes en determinados procesos avanzados, especialmente en HBM y litografía, pero la distancia tecnológica se estaría reduciendo hasta aproximadamente una generación en NAND.
YMTC estaría ya a solo un año en memoria NAND
El mayor acercamiento se estaría produciendo en memoria NAND, donde la asociación surcoreana sitúa la diferencia en aproximadamente un año. El dato resulta especialmente significativo porque hace relativamente poco la industria china permanecía varios años por detrás de Samsung y SK hynix en tecnologías de fabricación y densidad.
YMTC ha avanzado mediante su arquitectura Xtacking y una rápida evolución del número de capas de su memoria 3D NAND. Samsung y SK hynix comenzaron a producir NAND de alrededor de 300 capas durante 2025, mientras YMTC se encontraba en aproximadamente 270 capas, una distancia mucho menor que la existente en generaciones anteriores.
La hoja de ruta citada apunta a que YMTC podría avanzar hacia NAND de alrededor de 400 capas durante 2027, reduciendo todavía más la diferencia con los fabricantes surcoreanos. Se trata de una proyección y no de una capacidad actualmente disponible, pero refleja el ritmo con el que la compañía estaría intentando cerrar esa última generación tecnológica.
Este avance adquiere mayor relevancia teniendo en cuenta las restricciones que afectan al acceso chino a determinados equipos de fabricación. YMTC está compensando parte de esas limitaciones mediante arquitectura, integración y expansión de capacidad, en lugar de depender exclusivamente de disponer de los procesos litográficos más avanzados.
CXMT se habría colocado a unos dos años en DRAM
En memoria DRAM, la Korea Semiconductor Industry Association estima que CXMT permanece aproximadamente dos años por detrás de Corea del Sur. Samsung y SK hynix comenzaron su transición hacia DDR5 antes que el fabricante chino, aunque esa diferencia se habría reducido a medida que CXMT acelera la introducción de nuevos productos.
La compañía ya fabrica DDR5 y LPDDR5X, mientras LPDDR6 representa su siguiente salto generacional. Esta progresión resulta importante porque CXMT ya no estaría concentrándose únicamente en productos maduros, sino avanzando hacia generaciones recientes destinadas a smartphones, servidores y sistemas de alto rendimiento.
CXMT estaría utilizando además tecnología HKMG, High-k Metal Gate, dentro de su proceso DRAM G4, sustituyendo determinados materiales tradicionales por dieléctricos de alta constante y puertas metálicas. La técnica permite reducir fugas eléctricas y mantener un mejor control del transistor a medida que disminuye su tamaño.
La aplicación de HKMG sobre G4 y LPDDR5X podría facilitar el salto hacia procesos posteriores. La compañía ya estaría desarrollando su futura generación G5 de aproximadamente 15 nm, otro indicio de que su estrategia pasa por reducir simultáneamente la distancia tecnológica y aumentar el volumen producido.
HBM continúa siendo el principal obstáculo tecnológico
La situación resulta bastante diferente en High Bandwidth Memory, donde la brecha aumentaría hasta aproximadamente tres años. CXMT está avanzando en HBM3 y trabajando sobre HBM3E, pero producir este tipo de memoria exige mucho más que disponer de dies DRAM suficientemente avanzados.
Los chips deben apilarse verticalmente utilizando Through-Silicon Via, o TSV, junto con procesos complejos de bonding y encapsulado. El rendimiento depende tanto de la calidad individual de cada die como de que el conjunto completo sobreviva correctamente a todas las etapas de fabricación.
Las estimaciones disponibles sitúan el rendimiento global de determinados diseños HBM3 de ocho capas de CXMT alrededor del 25%, una cifra todavía reducida para una producción de gran volumen. Cada capa adicional aumenta la posibilidad de que un defecto termine inutilizando parte del conjunto, por lo que mejorar el yield resulta esencial para competir en costes.
Conviene separar esa cifra del desarrollo de HBM3E. CXMT ya estaría avanzando sobre esta generación, pero no puede trasladarse automáticamente el 25% de rendimiento estimado para determinados HBM3 a todos sus productos HBM3E, cuyas condiciones de fabricación pueden ser diferentes.
Xtacking podría ayudar a reducir la dependencia de procesos más avanzados
Una de las estrategias más interesantes pasaría por aprovechar tecnologías desarrolladas por YMTC. CXMT estaría utilizando elementos derivados de Xtacking y bonding cobre a cobre para construir estructuras de memoria apilada, reduciendo la longitud de algunas interconexiones entre capas.
Este enfoque podría resultar especialmente valioso ante la falta de acceso a equipos EUV avanzados. Mejorar la integración mediante bonding no sustituye completamente a disponer de una litografía superior, pero permite obtener diseños más competitivos sin depender exclusivamente de seguir reduciendo el nodo de fabricación.
China intenta avanzar paralelamente en su propia maquinaria DUV. CXMT podría recibir equipos desarrollados por fabricantes nacionales, aunque las ópticas de proyección y las fuentes de luz continúan figurando entre los principales cuellos de botella para igualar las prestaciones de los sistemas extranjeros más avanzados.
CXMT y YMTC acompañan el salto tecnológico con más capacidad
La reducción de la brecha tecnológica coincide con una expansión considerable de la fabricación. CXMT estaría avanzando hacia unas 300.000 obleas mensuales mediante tres fábricas DRAM de 300 mm, con aproximadamente 100.000 obleas mensuales por instalación.
La compañía tendría además alrededor de 50.000 obleas mensuales de capacidad enfocada a HBM a finales de 2026, mientras continúa desarrollando nuevas fábricas en Shanghai y Hefei. Estas ampliaciones podrían elevar posteriormente su capacidad global hasta aproximadamente 600.000 obleas mensuales.
YMTC seguiría una trayectoria similar en NAND. Las previsiones sitúan su producción alrededor de 300.000 obleas mensuales a comienzos de 2027 y entre 450.000 y 500.000 durante 2028, una expansión destinada a acompañar el desarrollo de generaciones con más capas.
El volumen, sin embargo, no cuenta toda la historia. La capacidad instalada solo se convierte en una ventaja real cuando viene acompañada de buenos rendimientos de fabricación, algo especialmente crítico en HBM, donde CXMT todavía tendría una distancia considerable respecto a Samsung y SK hynix.
La fotografía general muestra así dos velocidades diferentes dentro de la memoria china. YMTC estaría ya aproximadamente a un año en NAND y CXMT a dos en DRAM, mientras HBM mantendría una brecha cercana a tres años. El avance resulta considerable frente a los más de cinco años registrados anteriormente, pero el siguiente reto será transformar esa proximidad tecnológica en rendimiento, volumen y costes comparables a los líderes surcoreanos.
Vía: Wccftech