Intel ha presentado sus resultados financieros del tercer trimestre de 2026, con unos ingresos de 16.500 millones de dólares (14.751 millones de euros), un 21% más que durante el mismo periodo de 2025. El crecimiento estuvo impulsado principalmente por Data Center and AI (DCAI), que aumentó su facturación un 78%, reflejando la fuerte demanda de procesadores para servidores.
Sin embargo, el negocio de procesadores para PC continúa perdiendo terreno, con una caída de ingresos del 5% y una reducción de su beneficio operativo. La compañía también mantiene importantes pérdidas en Intel Foundry, mientras anticipa una desaceleración del mercado de ordenadores que podría prolongarse hasta la primera mitad de 2027, coincidiendo con las restricciones de suministro de memoria y otros componentes.
Los procesadores Xeon impulsan el mayor crecimiento de centros de datos en 15 años
La división Data Center and AI alcanzó unos ingresos de 7.300 millones de dólares (6.526 millones de euros), frente a los 4.117 millones registrados un año antes. Este incremento del 78% representa el mayor crecimiento del negocio de centros de datos de Intel en quince años, según destacó David Zinsner, director financiero de la compañía.
La mejora también se trasladó a la rentabilidad. El beneficio operativo de DCAI alcanzó 3.039 millones de dólares (2.717 millones de euros), frente a los 964 millones del tercer trimestre de 2025. Esto supone multiplicar por más de tres las ganancias operativas, mientras el margen del segmento pasó aproximadamente del 23,4% al 41,5%.
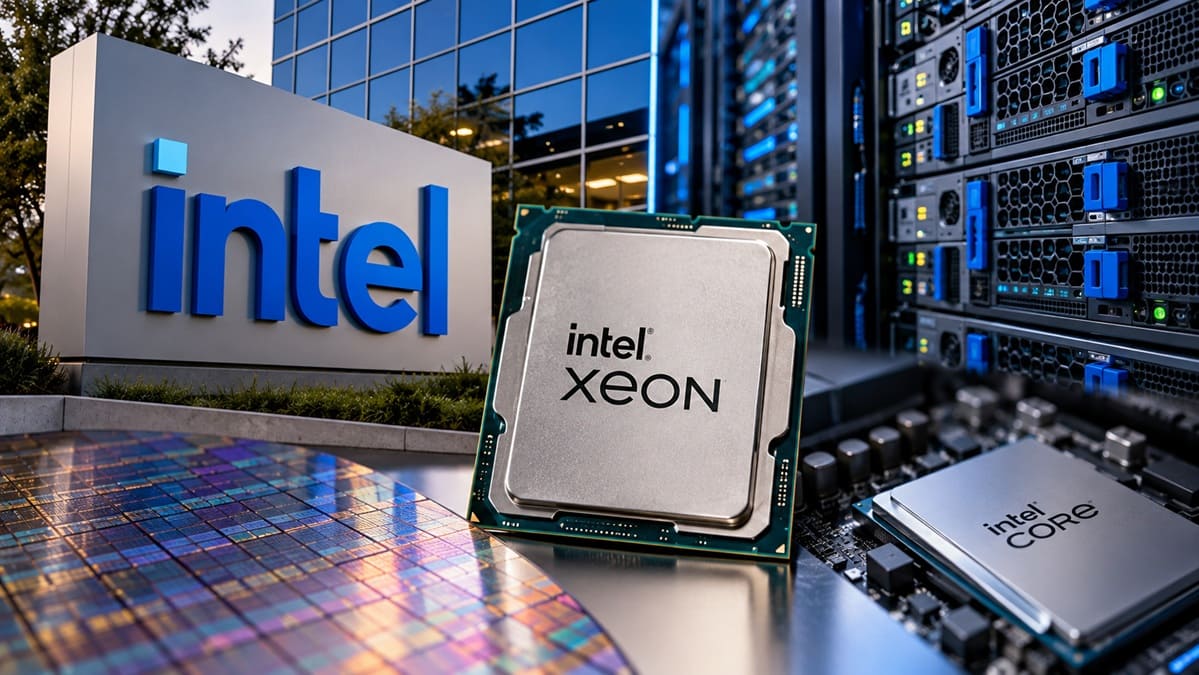
El consejero delegado, Lip-Bu Tan, ha identificado como prioridad inmediata aumentar la capacidad de suministro para responder a la extraordinaria demanda de procesadores Xeon. Esta situación resulta relevante porque el crecimiento ya no depende únicamente de conseguir nuevos pedidos, sino también de disponer de suficientes unidades para atenderlos sin retrasos.
Los procesadores Xeon desempeñan un papel fundamental en la infraestructura que acompaña a los aceleradores de inteligencia artificial, gestionando tareas de procesamiento general, servicios y coordinación de datos. Sin embargo, DCAI también incluye otras soluciones para centros de datos, por lo que el incremento del 78% no puede atribuirse exclusivamente a las ventas de Xeon.
La compañía también ha anunciado una colaboración plurianual con Oracle para ampliar el uso de estos procesadores en Oracle Cloud Infrastructure, incluyendo futuras plataformas basadas en Diamond Rapids. El acuerdo refuerza sus oportunidades comerciales, aunque no constituye una garantía de crecimiento equivalente en los próximos trimestres, especialmente mientras persistan las limitaciones productivas.
La división de PC pierde ingresos mientras su beneficio operativo cae un 15%
La situación es considerablemente diferente en Client Computing and Physical AI Group (CCPG), división que registró 8.100 millones de dólares en ingresos (7.241 millones de euros), un 5% menos que un año antes. El retroceso contrasta con el crecimiento de los servidores, aunque el negocio de PC continúa aportando una parte fundamental de la facturación de Intel.
La caída resultó más pronunciada en términos de rentabilidad. El beneficio operativo descendió desde 2.694 hasta 2.285 millones de dólares (2.043 millones de euros), aproximadamente un 15,2% menos. Como consecuencia, el margen operativo se redujo del 31,6% al 28,2%, indicando que la división ganó menos dinero por cada dólar facturado.
Esta diferencia entre ingresos y beneficios resulta importante porque una caída moderada de las ventas puede provocar una reducción considerablemente mayor de las ganancias. La combinación de costes industriales, gastos operativos y distribución de productos influye en el resultado, aunque Intel no ha publicado un desglose que permita atribuir el deterioro a un único factor.
Zinsner anticipa que la debilidad del mercado de PC continuará al menos durante la primera mitad de 2027. Intel también identifica en sus advertencias financieras la escasez de memoria y sustratos para semiconductores como riesgos para la industria. Sin embargo, estas restricciones no permiten determinar por sí solas cuánto corresponde a menor demanda y cuánto a dificultades de suministro.
Intel Foundry aumenta sus ingresos un 58%, pero todavía pierde 1.853 millones de dólares
El negocio de fabricación Intel Foundry registró unos ingresos de 6.700 millones de dólares (5.990 millones de euros), un 58% más que durante el tercer trimestre de 2025. Sin embargo, la división mantuvo unas pérdidas operativas de 1.853 millones de dólares (1.657 millones de euros), evidenciando que el incremento de actividad todavía no permite alcanzar la rentabilidad.
La evolución representa una mejora frente a las pérdidas de 2.321 millones de dólares (2.075 millones de euros) registradas un año antes. No obstante, existe una diferencia contable fundamental: los ingresos de Intel Foundry incluyen operaciones realizadas para otras divisiones de Intel, que posteriormente se eliminan al consolidar las cuentas del grupo.
Por tanto, el crecimiento del 58% no significa que las ventas a clientes externos hayan aumentado en esa misma proporción. La rentabilidad futura dependerá tanto del aprovechamiento de las instalaciones como de la capacidad para conseguir contratos de fabricación de terceros, una actividad que requiere inversiones elevadas y compromisos comerciales a largo plazo.
En el apartado tecnológico, Intel confirmó la publicación del kit de diseño de procesos Intel 14A en su versión PDK 0.9 durante octubre. Esta herramienta permite avanzar en el desarrollo de chips destinados al futuro nodo, pero no equivale a que Intel 14A haya alcanzado la producción comercial en grandes volúmenes.
La compañía también anunció una colaboración con ASML para acelerar la preparación industrial de la litografía High-NA EUV, junto con acuerdos con Lam Research y Applied Materials relacionados con nuevas instalaciones e investigación. Estas iniciativas buscan reforzar su competitividad tecnológica, aunque todavía deben traducirse en rendimientos de fabricación, capacidad disponible y contratos rentables.
Intel prevé menos ingresos en el cuarto trimestre con un margen bruto del 38%
Las previsiones para el último trimestre de 2026 introducen cierta cautela. Intel espera ingresar entre 15.000 y 16.000 millones de dólares (entre 13.410 y 14.304 millones de euros), por debajo de los 16.500 millones registrados en el tercer trimestre. Además, anticipa un margen bruto ajustado del 38%, frente al 44,1% obtenido entre julio y septiembre.
Esto representa una reducción de 6,1 puntos porcentuales, no una caída del margen a la mitad. La diferencia resulta relevante porque el tercer trimestre había mostrado una mejora considerable de la rentabilidad, con un margen operativo ajustado del 19,6%, frente al 11,2% registrado un año antes.
Por otra parte, el beneficio neto atribuible a Intel descendió un 18%, hasta aproximadamente 3.300 millones de dólares (2.950 millones de euros), pese a la mejora del resultado operativo. Esta evolución recuerda que las ganancias finales también dependen de partidas financieras, fiscales y extraordinarias, por lo que no siempre avanzan al mismo ritmo que los ingresos.
Intel no ha detallado qué factores explican específicamente la reducción prevista del margen bruto durante el cuarto trimestre. El aumento de costes de producción, la composición de las ventas o las inversiones industriales podrían influir, pero no existe información suficiente para atribuir el descenso a una causa concreta.
Los resultados reflejan así una recuperación desigual dentro de Intel: los centros de datos generan un crecimiento extraordinario, mientras el negocio de PC pierde rentabilidad y Foundry todavía acumula pérdidas. La capacidad de ampliar el suministro de Xeon, estabilizar las ventas de procesadores de consumo y mejorar la eficiencia de sus fábricas será determinante para sostener esta recuperación durante 2027.
Vía: Wccftech