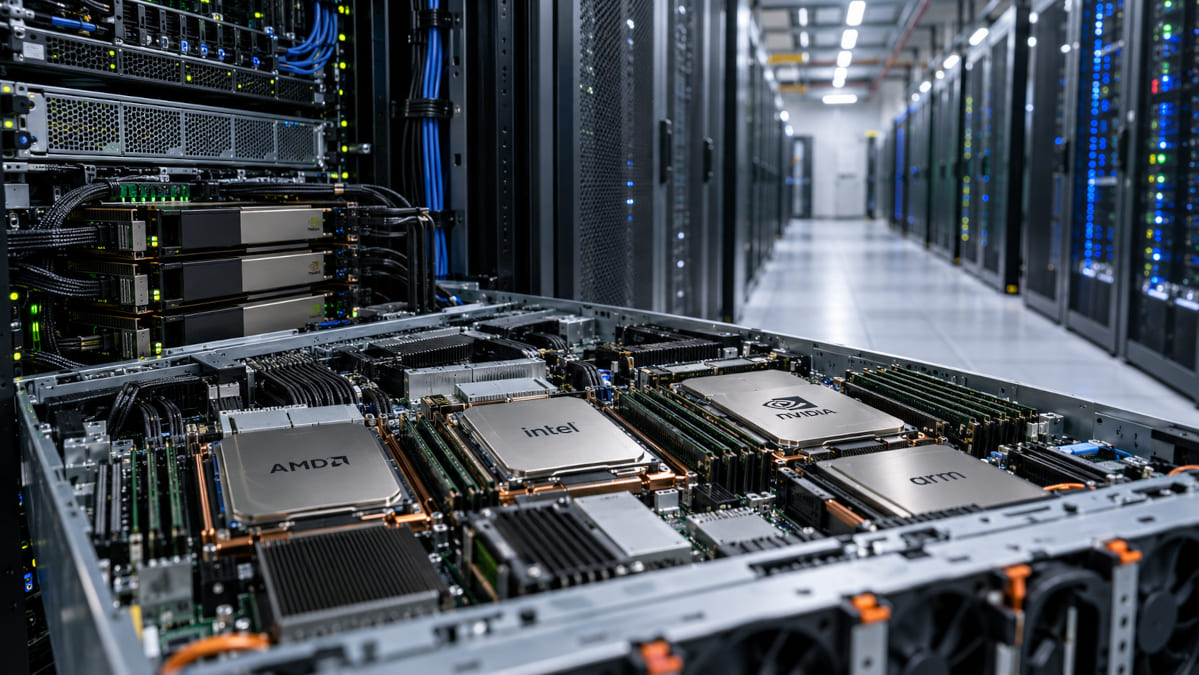
La expansión de la inteligencia artificial está transformando las necesidades de procesamiento de los centros de datos. Según un nuevo informe de TrendForce, los envíos mundiales de CPU para servidores crecerían un 31% en 2026 y más de un 40% en 2027, impulsados por el aumento de las tareas de inferencia y la adopción de aplicaciones de IA agéntica.
Este crecimiento también podría modificar el equilibrio entre arquitecturas. Mientras Intel y AMD mantienen una posición dominante con sus procesadores x86, Arm podría alcanzar aproximadamente el 30% del mercado de CPU para servidores en 2027. El avance estaría respaldado por nuevos procesadores de NVIDIA y por los diseños propios que están desarrollando los principales proveedores de servicios en la nube.
La IA agéntica cambia la relación entre CPU y aceleradores
Durante los últimos años, buena parte de la inversión en inteligencia artificial se ha concentrado en GPU y aceleradores ASIC, especialmente para entrenar grandes modelos. Sin embargo, el crecimiento de las aplicaciones basadas en agentes está aumentando la importancia de las CPU, encargadas de coordinar operaciones, gestionar procesos y ejecutar tareas que no necesitan aceleración masivamente paralela.
A diferencia de una consulta convencional a un modelo de lenguaje, un sistema de IA agéntica puede encadenar numerosas operaciones, desde consultar bases de datos hasta utilizar herramientas externas o coordinar diferentes procesos. Estas actividades requieren recursos de procesamiento general, por lo que el incremento de la capacidad de cálculo de las GPU no elimina la necesidad de disponer de CPU suficientes.
Según las configuraciones de racks analizadas por TrendForce, la relación habitual de una CPU por cada ocho GPU o ASIC podría evolucionar hacia proporciones de 1:2 e incluso 1:1. Esto representa un cambio importante en el diseño de determinadas infraestructuras, aunque no significa que todos los servidores vayan a adoptar esas configuraciones.
El efecto sobre el mercado es significativo: una mayor presencia de CPU por acelerador puede incrementar la demanda de procesadores incluso sin un crecimiento equivalente del número de GPU. No obstante, estas proporciones son previsiones asociadas a determinadas cargas de trabajo y no permiten calcular directamente el consumo energético o el rendimiento de los futuros sistemas.
Arm podría triplicar su cuota de mercado hasta alcanzar el 30% en 2027
El estudio refleja una transformación progresiva del mercado de procesadores para servidores. En 2025, las arquitecturas x86 representaban cerca del 90% de las unidades comercializadas, mientras que Arm acababa de superar el 10%. La expansión de los diseños propios de los grandes proveedores de servicios en la nube está acelerando ese cambio.
Las previsiones de TrendForce muestran la evolución esperada durante los próximos ejercicios:
| Año | Crecimiento de envíos de CPU para servidores | Cuota de Arm |
|---|---|---|
| 2025 | — | Algo más del 10% |
| 2026 | 31% interanual | Más del 20% |
| 2027 | Más del 40% interanual | Cerca del 30% |
Estimaciones de TrendForce. Los porcentajes de crecimiento corresponden a los envíos mundiales de CPU para servidores, no exclusivamente a los procesadores Arm.
El avance de Arm no implica necesariamente una reducción de las ventas absolutas de procesadores x86. Ambas arquitecturas pueden aumentar sus envíos mientras cambia su peso relativo, especialmente en un mercado donde la demanda global continúa creciendo. La diferencia estará en la capacidad de cada fabricante para abastecer a sus clientes y responder a las necesidades de las nuevas infraestructuras.
AMD alcanzaría el 27% del mercado mientras Intel afronta limitaciones de producción
Dentro del segmento x86, Intel continúa dependiendo principalmente de sus familias Xeon Emerald Rapids y Granite Rapids. TrendForce señala que los problemas relacionados con los procesos de fabricación y el empaquetado de nuevos productos han retrasado determinados envíos, mientras que la capacidad de producción interna limita su respuesta a pedidos adicionales.
Estas restricciones están afectando a su posición competitiva. La incapacidad de atender completamente la demanda estaría contribuyendo a una pérdida de cuota de mercado, en un momento en el que los operadores necesitan ampliar rápidamente sus instalaciones. La situación no significa que Intel haya dejado de incrementar su producción, sino que su crecimiento sería insuficiente frente al ritmo del mercado.
AMD, por su parte, mantiene las plataformas EPYC Genoa y Turin como principales responsables de sus envíos, mientras que la próxima generación EPYC Venice ha comenzado a fabricarse a pequeña escala durante 2026. Según TrendForce, la compañía podría alcanzar aproximadamente el 27% del mercado de CPU para servidores este año, reforzando su posición frente a Intel.
Sin embargo, el fabricante tampoco dispone de capacidad ilimitada. Las restricciones de producción de TSMC dificultan que AMD acepte pedidos adicionales, aunque sus envíos presentan una evolución más favorable. De cara a 2027, TrendForce espera que mantenga una trayectoria relativamente estable y aumente nuevamente su cuota gracias a los productos previstos para la primera mitad del año.
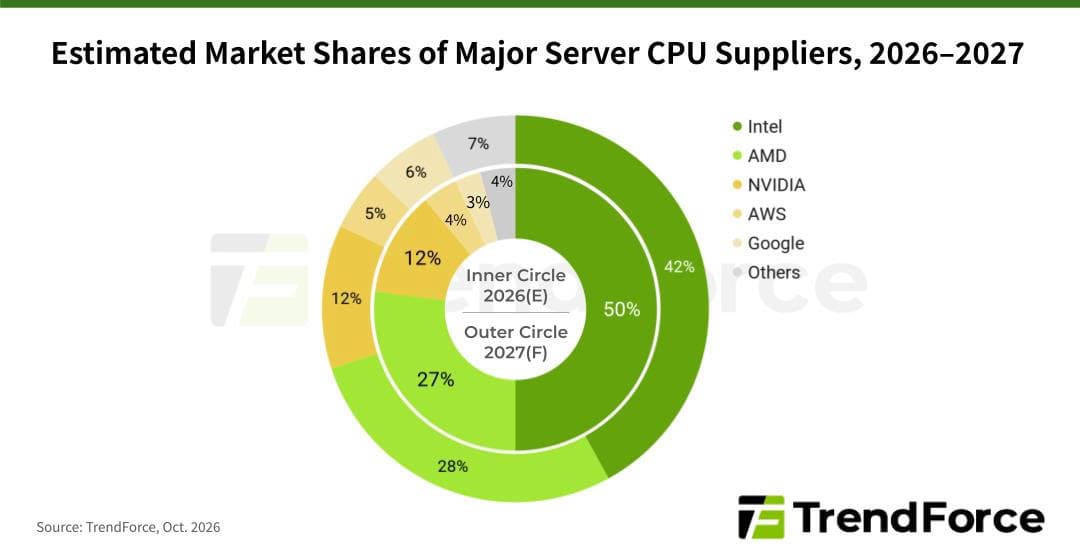
NVIDIA Vera, AWS Graviton y Google Axion aceleran la expansión de Arm
La arquitectura Arm está ganando presencia mediante dos estrategias diferentes: procesadores desarrollados por empresas especializadas y diseños propios de los grandes proveedores de servicios en la nube. Esta segunda vía permite adaptar el hardware a cargas de trabajo concretas, sin depender exclusivamente de los catálogos tradicionales de fabricantes de CPU.
Entre las plataformas destacadas por TrendForce se encuentran:
- AWS Graviton: procesadores propios que Amazon continúa desplegando en sus centros de datos.
- NVIDIA Grace: CPUs basadas en Arm cuya demanda sigue aumentando.
- Google Axion: procesadores internos que ya han alcanzado un volumen elevado de producción.
- Microsoft Cobalt 100: familia propia que ha iniciado su fabricación y distribución.
- Arm AGI: procesadores desarrollados por Arm que también han entrado en producción.
El principal impulso previsto para 2027 llegará de NVIDIA Vera, cuya producción y distribución a mayor escala debería contribuir significativamente al crecimiento de Arm. TrendForce también anticipa nuevos procesadores de Google, AWS, Microsoft, OpenAI, Arm y Huawei, además de la llegada de los Yitian 720 y 730 de Alibaba.
Esta diversificación aumenta el número de alternativas disponibles para construir infraestructuras de inteligencia artificial. Sin embargo, una mayor cuota de Arm no demuestra por sí sola una superioridad general en rendimiento o eficiencia frente a x86. Esas diferencias dependen del procesador, la configuración del servidor y las aplicaciones ejecutadas.
El suministro de procesadores será decisivo para aprovechar el crecimiento
Las previsiones de TrendForce muestran que la demanda de CPU está recuperando protagonismo dentro de las infraestructuras de inteligencia artificial, después de una etapa marcada principalmente por la expansión de las GPU. La inferencia y los agentes requieren más capacidad de procesamiento general, lo que favorece tanto a los fabricantes tradicionales como a los nuevos proveedores basados en Arm.
El principal condicionante será la disponibilidad real de procesadores frente al crecimiento previsto de los pedidos. Mientras Intel afronta restricciones de fabricación y AMD depende de la capacidad de TSMC, los grandes proveedores de servicios en la nube continúan ampliando sus diseños propios. La cuota que finalmente alcance cada arquitectura dependerá tanto de la demanda como de la capacidad para suministrar los chips necesarios.
Vía: TechPowerUp