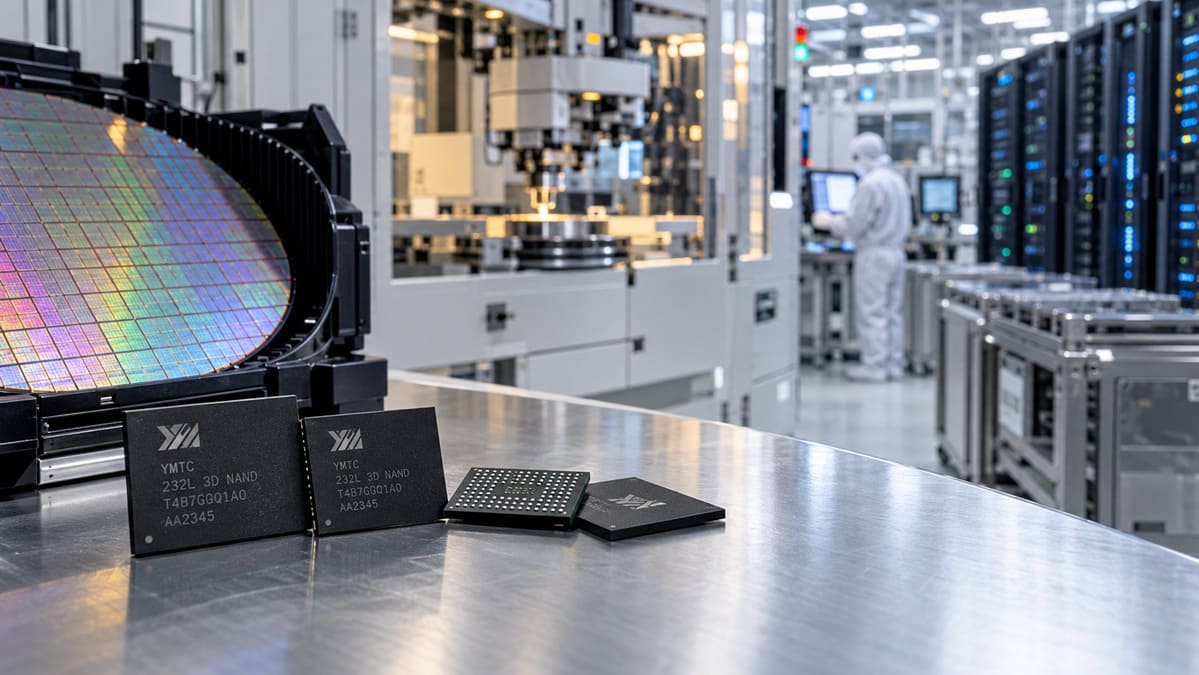
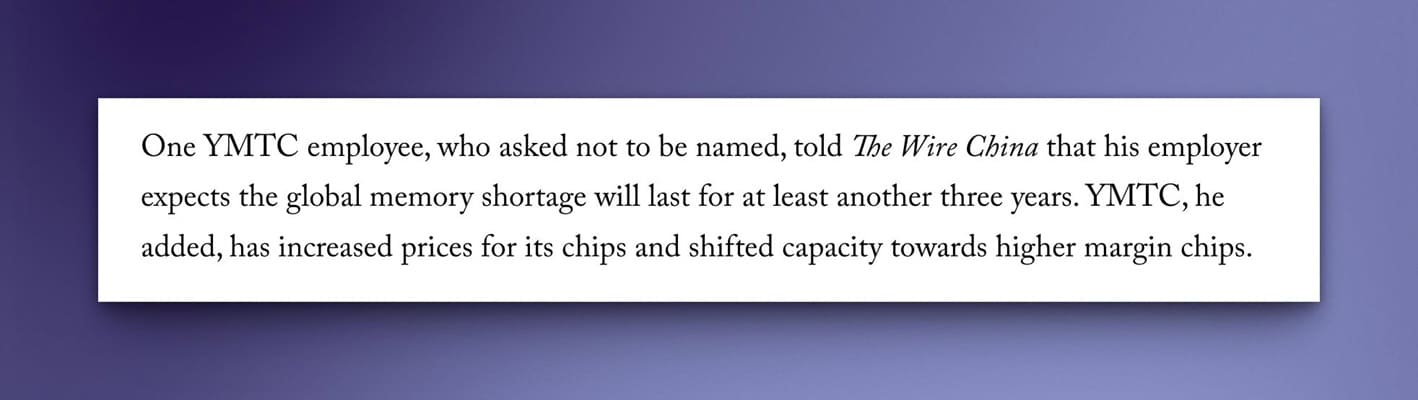
YMTC podría estar preparándose para convivir con la actual escasez mundial de memoria durante otros tres años, según un empleado de la compañía citado de forma anónima por The Wire China. De cumplirse esa estimación, las tensiones de oferta podrían mantenerse hasta finales de 2029, bastante más tiempo de lo previsto por algunos analistas para determinados segmentos como NAND.
La información requiere una distinción importante. No se trata de una previsión oficial de YMTC, y el empleado habló de memoria en términos generales, no exclusivamente de NAND. El extracto fue compartido posteriormente en X por @jukan05, quien interpretó las declaraciones como una previsión sobre NAND, una lectura comprensible por la actividad de YMTC, pero más específica que las palabras originales.
YMTC habría elevado precios y cambiado sus prioridades de producción
El mismo empleado asegura que YMTC ha aumentado los precios de sus chips y está desplazando capacidad hacia productos con mayores márgenes. Esa segunda decisión puede resultar tan importante como la previsión temporal, porque determina qué parte de la producción termina realmente disponible para SSD y otros dispositivos de consumo.
La industria de la memoria no distribuye automáticamente cada nueva oblea entre todos los mercados. Cuando centros de datos y clientes empresariales pagan más por cada bit, los fabricantes tienen fuertes incentivos para dedicar una proporción creciente de su capacidad a esos productos, especialmente durante periodos de oferta limitada.
Para el mercado de PC, esto significa que aumentar la producción total de NAND no garantiza un crecimiento equivalente de la oferta para SSD de consumo. La composición del catálogo puede absorber buena parte de esa expansión antes de que llegue a los productos donde los usuarios esperan una reducción de precios.
@jukan05 interpreta las declaraciones específicamente como una previsión sobre NAND
La publicación de @jukan05 puso el foco sobre NAND debido a que YMTC es precisamente uno de los grandes fabricantes mundiales de memoria flash. Sin embargo, conviene mantener la formulación original: el empleado citado por The Wire China se refirió a la escasez de memoria en general.
La diferencia no es menor porque DRAM y NAND pueden seguir ciclos diferentes incluso dentro de una misma crisis de suministro. Una mejora de la oferta NAND en 2027 podría coexistir perfectamente con tensiones mucho más prolongadas en DRAM, HBM u otros productos relacionados con la infraestructura de inteligencia artificial.
Por eso, 2029 no debería presentarse como una fecha confirmada para el final de la escasez de NAND. Es una estimación procedente de un único empleado anónimo, posteriormente interpretada en ese sentido por @jukan05, y no una orientación pública de YMTC sobre su mercado.
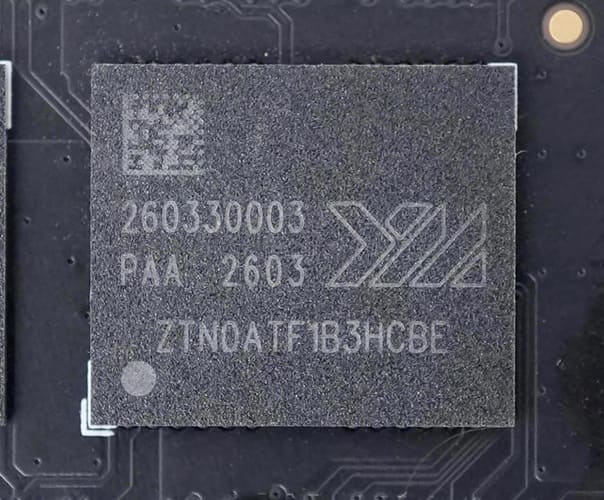
TrendForce espera que NAND empiece a relajarse antes
La previsión resulta considerablemente más pesimista que la de TrendForce, que sitúa una posible relajación de la oferta NAND durante la segunda mitad de 2027 a medida que entre nueva capacidad y continúen las migraciones hacia tecnologías con mayor densidad.
Eso abriría una diferencia de más de dos años frente a la lectura asociada a YMTC. Sin embargo, ambas perspectivas no son necesariamente incompatibles si la escasez general de memoria continúa mientras NAND empieza a recuperar cierto equilibrio.
La cuestión fundamental será cuánto crece la demanda al mismo tiempo que aumenta la producción. Construir nuevas fábricas no genera capacidad útil de forma inmediata: después de completar las instalaciones, hay que equiparlas, iniciar obleas y elevar progresivamente el volumen con un rendimiento de fabricación suficiente.
Además, una oferta NAND técnicamente mayor puede seguir sin traducirse en precios bajos si una proporción creciente termina dirigida a almacenamiento empresarial de mayor margen. El equilibrio depende tanto del número total de bits producidos como de qué clientes terminan recibiéndolos.
Micron tampoco espera alivio durante 2027 y 2028
La visión a largo plazo encuentra cierto respaldo en Micron, aunque su mensaje tampoco establece 2029 como fecha concreta. Su CEO, Sanjay Mehrotra, aseguró recientemente que las condiciones de oferta y demanda de memoria y almacenamiento serán mucho más ajustadas en 2027 y 2028 que durante 2026.
Micron tiene además más del 75% de su producción prevista para 2027 ya comprometida, mientras buena parte de las conversaciones comerciales están desplazándose hacia volúmenes de 2028. Esto demuestra hasta qué punto determinados clientes están asegurando suministro con mucha antelación.
La inteligencia artificial sigue siendo el principal elemento que altera el ciclo tradicional. HBM y memoria para servidores están absorbiendo inversiones y capacidad que anteriormente podían dirigirse a otros segmentos, mientras la demanda de almacenamiento empresarial también crece con la expansión de centros de datos.
Eso dificulta confiar en el patrón histórico de la memoria, donde periodos de precios altos incentivaban rápidamente sobreproducción y posteriores caídas. La nueva capacidad sigue llegando, pero buena parte encuentra demanda antes incluso de estar plenamente operativa.
YMTC ya controla una parte importante del volumen mundial de NAND
La estrategia de YMTC importa especialmente porque la compañía alcanzó aproximadamente un 14% de los bits NAND enviados durante el segundo trimestre de 2026, situándose en cuarta posición mundial por volumen según Counterpoint Research.
Sin embargo, permanecía en quinta posición por ingresos, una diferencia que refleja su mayor exposición a aplicaciones de consumo y otros productos de menor margen. Ese desequilibrio ayuda a explicar por qué aumentar el peso de soluciones más rentables puede resultar especialmente atractivo para la compañía.
Para YMTC, vender una mayor proporción de NAND hacia segmentos empresariales permitiría incrementar ingresos sin necesitar un crecimiento equivalente del volumen producido. Para los consumidores, en cambio, supone que parte de una capacidad que podría haber presionado a la baja el precio de los SSD termine compitiendo en otros mercados.
Más fábricas no significan automáticamente SSD más baratos
YMTC trabaja paralelamente en una expansión importante de su capacidad de fabricación, con nuevas instalaciones destinadas a elevar considerablemente su producción de obleas. Sobre el papel, esto debería contribuir a aliviar las restricciones durante los próximos años.
Pero la variable decisiva será qué NAND fabrica con esa capacidad adicional. Si la prioridad permanece en productos con mayor rentabilidad, el crecimiento de producción puede coexistir con una oferta relativamente ajustada para determinadas categorías de consumo.
Ahí reside la principal diferencia entre esperar una normalización en 2027 y hablar de tensiones hasta 2029. La capacidad mundial está aumentando, pero también lo está la demanda de memoria de alto margen, especialmente alrededor de IA y centros de datos.
La estimación atribuida al empleado de YMTC debe tomarse con cautela, pero el contexto general sí apunta en una dirección clara: no existen garantías de que los precios de la memoria y los SSD vayan a regresar rápidamente a los niveles anteriores a la actual crisis. Incluso si NAND comienza a relajarse en 2027, la combinación de demanda empresarial, reasignación de capacidad y expansión gradual de nuevas fábricas puede mantener la presión durante bastante más tiempo.
Vía: TechPowerUp