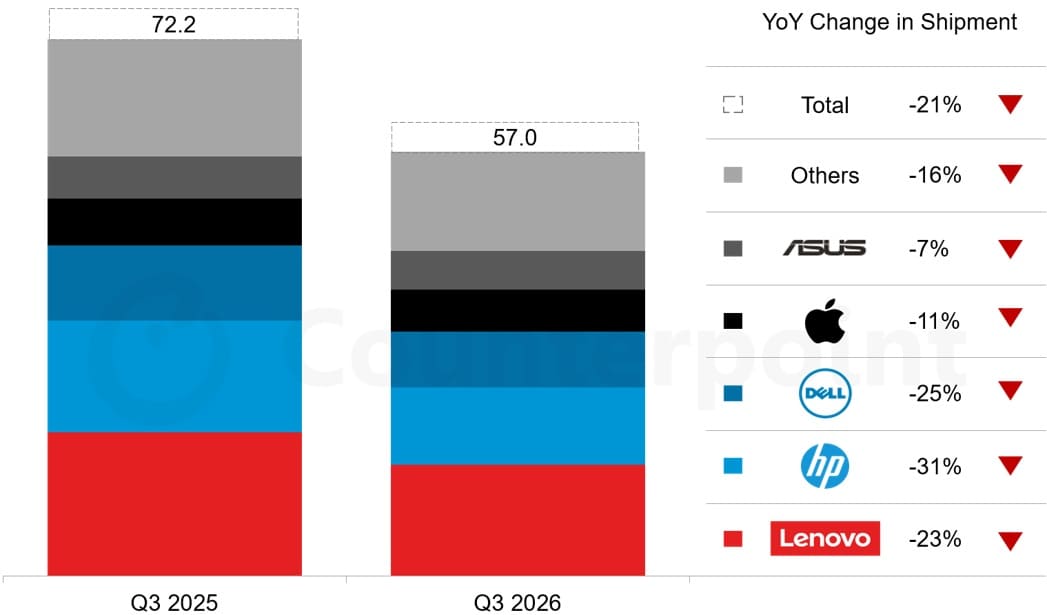
El mercado mundial de ordenadores continúa deteriorándose por el encarecimiento de la memoria DRAM, el almacenamiento NAND y otros componentes esenciales. Según los últimos datos publicados por Counterpoint Research, los envíos globales de PC cayeron un 21% interanual durante el tercer trimestre de 2026, pasando de 72,2 millones de unidades en 2025 a aproximadamente 57 millones.
La contracción ha afectado a los principales fabricantes, especialmente a HP, Dell y Lenovo, mientras ASUS y Apple han conseguido limitar las pérdidas y aumentar su cuota de mercado. Las perspectivas tampoco resultan favorables para el cierre del año: la consultora prevé una caída interanual del 27% durante el cuarto trimestre de 2026, seguida de un 2027 marcado por el estancamiento de los envíos.
El mercado pierde más de 15 millones de PC respecto al tercer trimestre de 2025
Los resultados preliminares de Counterpoint reflejan una reducción de aproximadamente 15,2 millones de ordenadores enviados respecto al mismo periodo del año anterior. La caída también alcanza el 13,8% frente al segundo trimestre de 2026, confirmando que el deterioro no responde exclusivamente a la comparación interanual.
Sin embargo, la consultora señala que el tercer trimestre de 2025 presentó una base de comparación especialmente elevada. Las compras anticipadas por el final del soporte de Windows 10 y determinados ajustes de inventario relacionados con los aranceles habían impulsado los envíos, acentuando estadísticamente la caída registrada un año después.
La demanda empresarial ha resistido mejor gracias a la renovación de equipos y las migraciones de Windows, aunque no ha sido suficiente para compensar la debilidad del consumo doméstico. El aumento de los precios está llevando a numerosos compradores a prolongar la vida útil de sus ordenadores, retrasando actualizaciones que anteriormente habrían realizado con mayor frecuencia.
HP registra la mayor caída mientras ASUS y Apple ganan cuota
Fuente de la imagen: Counterpoint Research
Los cinco principales fabricantes han experimentado descensos interanuales, aunque con diferencias importantes. Lenovo mantiene el liderazgo mundial con 15 millones de unidades y una cuota del 26,3%, mientras HP ocupa la segunda posición y Dell conserva el tercer puesto.
| Fabricante | Envíos Q3 2026 | Variación interanual | Cuota |
|---|---|---|---|
| Lenovo | 15 millones | -23% | 26,3% |
| HP | 10,3 millones | -31% | 18,1% |
| Dell | 7,6 millones | -25% | 13,3% |
| Apple | 5,6 millones | -11% | 9,8% |
| ASUS | 5,2 millones | -7% | 9,2% |
Fuente: Counterpoint Research. Datos preliminares correspondientes al tercer trimestre de 2026.
HP presenta el peor resultado entre los seis mayores fabricantes, con una caída del 31%, mientras Dell y Lenovo también registran retrocesos superiores al conjunto del mercado. Esto demuestra que incluso los fabricantes con una presencia importante en el sector empresarial están sufriendo las consecuencias del encarecimiento del hardware.
La situación resulta diferente para ASUS, cuyos envíos descienden únicamente un 7% interanual y aumentan un 19,4% respecto al trimestre anterior. Su cuota pasa del 7,8% al 9,2%, convirtiéndose en la marca con menor caída entre las cinco principales.
Apple también mejora su posición relativa, pese a vender un 11% menos de ordenadores. Su participación aumenta del 8,7% al 9,8%, con el MacBook Neo como uno de los productos que, según Counterpoint, han contribuido a contener el descenso.
No obstante, ganar cuota de mercado no significa necesariamente vender más unidades. Tanto Apple como ASUS han reducido sus envíos frente a 2025, pero sus resultados son mejores que los del conjunto del sector, permitiéndoles representar una proporción mayor de un mercado más pequeño.
La subida de DRAM y NAND está reduciendo la oferta de ordenadores asequibles
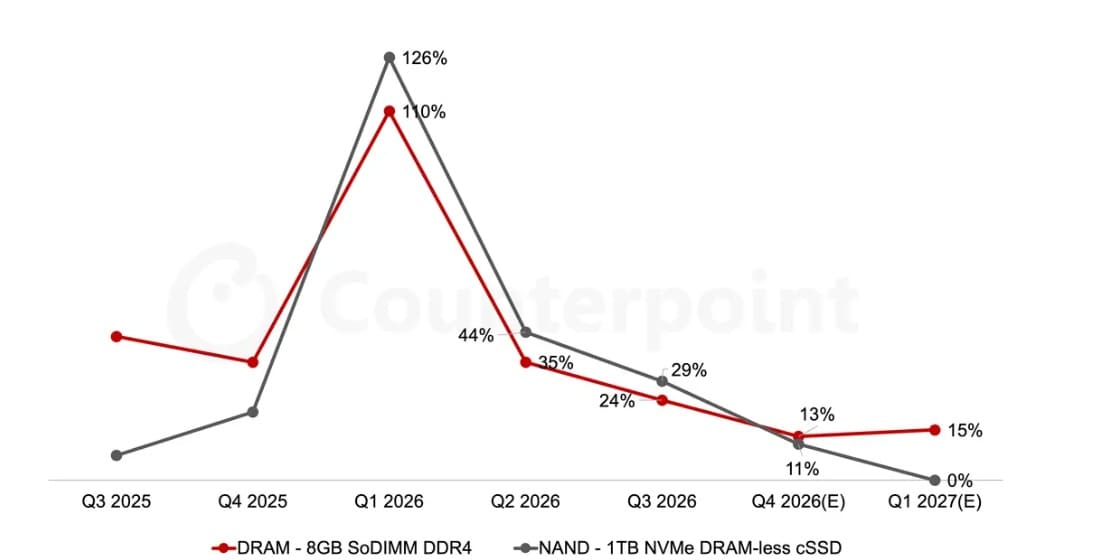
El principal factor señalado por Counterpoint es el incremento de los costes de memoria y otros componentes, que los fabricantes están trasladando progresivamente al precio de los equipos. El problema afecta especialmente a las configuraciones económicas, donde cualquier aumento del coste de fabricación representa una proporción mayor del precio final.
La situación también está relacionada con la fuerte demanda de memoria para infraestructuras de inteligencia artificial, que compite por capacidad de producción con otros segmentos. Sin embargo, no toda la memoria utilizada en servidores de IA sustituye directamente a la destinada a ordenadores: intervienen procesos de fabricación, contratos y prioridades industriales diferentes.
Los fabricantes se enfrentan así a dos opciones complicadas: absorber parte del encarecimiento y reducir sus márgenes, o trasladarlo al consumidor y arriesgarse a vender menos unidades. También pueden concentrarse en configuraciones de precio superior, capaces de soportar mejor los nuevos costes.
Según Minsoo Kang, analista sénior de Counterpoint Research, esta última tendencia puede perjudicar todavía más al mercado de entrada. La menor disponibilidad de equipos asequibles dificulta las renovaciones entre compradores sensibles al precio, incluso cuando sus ordenadores actuales ya necesitan ser sustituidos.
El efecto no se limita a una reducción temporal de las ventas. Si los usuarios mantienen sus equipos durante más años, los ciclos de renovación se alargan, alterando las previsiones de producción y la planificación de los fabricantes. Esto puede prolongar la debilidad de la demanda incluso después de que los precios de determinados componentes comiencen a estabilizarse.
Fuente de la imagen: Counterpoint Research
Counterpoint prevé otra caída del 27% en el cuarto trimestre de 2026
Las previsiones para el cierre del ejercicio apuntan a un descenso interanual del 27% en los envíos mundiales de PC durante el cuarto trimestre. Esta cifra compara el periodo de octubre a diciembre de 2026 con los mismos meses de 2025, por lo que no representa una caída adicional del 27% respecto al tercer trimestre.
De cara a 2027, Counterpoint espera que los envíos anuales permanezcan aproximadamente estables frente a 2026, aunque en niveles considerablemente inferiores a los registrados anteriormente. La consultora contempla una moderación de las subidas de precios de memoria durante la primera mitad del año, pero esta previsión continúa sujeta a la evolución de la oferta y la demanda.
David Naranjo, director asociado de Counterpoint Research, advierte de que la estabilización de los envíos no debe confundirse con una recuperación del mercado. Los fabricantes tendrán que equilibrar la protección de sus márgenes con la necesidad de ofrecer ordenadores que los consumidores y las empresas puedan permitirse.
Los PC con funciones de inteligencia artificial, las pantallas de gama alta y los productos diferenciados podrían proporcionar nuevas oportunidades comerciales. Sin embargo, estas características no garantizan una recuperación generalizada si los precios continúan dificultando el acceso a las configuraciones más habituales.
El panorama para los próximos meses estará condicionado por la evolución de los precios de DRAM y NAND, la disponibilidad de componentes y la capacidad de los fabricantes para mantener equipos competitivos. Por ahora, las cifras de Counterpoint muestran un mercado que no solo está vendiendo menos ordenadores, sino que también afronta un cambio en los hábitos de compra y en la duración de los ciclos de renovación.
Vía: Wccftech