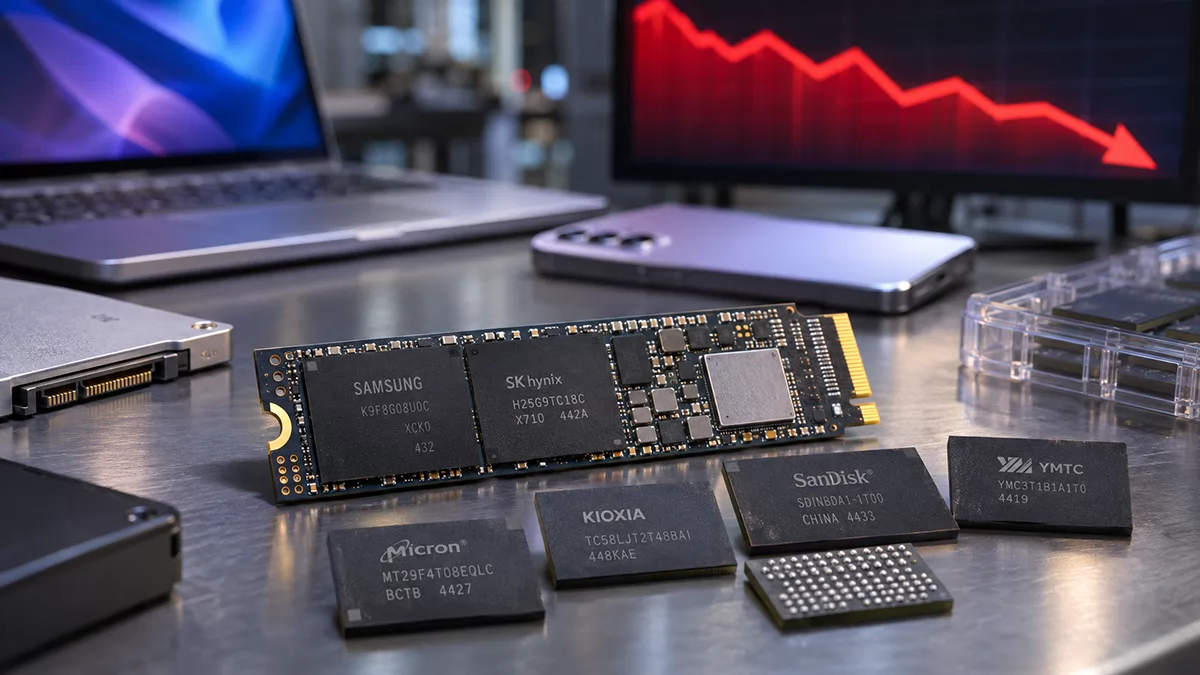
El precio de la memoria NAND destinada al mercado de consumo ha caído aproximadamente un 20% durante el último mes, poniendo fin, al menos temporalmente, a una etapa de fuertes subidas. Este cambio podría aliviar progresivamente el coste de los SSDs, portátiles y smartphones, aunque todavía no se ha trasladado de forma generalizada a las tiendas.
La información publicada por Seoul Economic Daily, recogida por Wccftech, señala que Bank of America prevé nuevas bajadas del 5% al 10% en los precios contractuales de la NAND durante el primer trimestre de 2027. El retroceso responde principalmente al debilitamiento de la demanda de consumo y a una competencia creciente entre fabricantes.
La memoria NAND pierde hasta un 32% de su valor en determinados productos
Los últimos datos muestran un cambio de tendencia en el mercado al contado de memoria NAND, donde distribuidores y proveedores negocian operaciones a corto plazo. Después de meses marcados por el encarecimiento del almacenamiento, la menor demanda está obligando a ajustar los precios para facilitar la salida de existencias acumuladas.
El descenso no afecta por igual a todos los productos. Las obleas NAND de 512 Gb han registrado una caída trimestral del 32%, mientras que los productos de 1 Tb presentan una reducción del 19%. Ambos datos muestran correcciones importantes, aunque corresponden a una comparación trimestral y no al retroceso mensual general del mercado.
| Producto o segmento | Variación del precio | Periodo |
|---|---|---|
| NAND de consumo, mercado al contado | -20% | Aproximadamente un mes |
| Obleas NAND de 512 Gb | -32% | Comparación trimestral |
| NAND de 1 Tb | -19% | Comparación trimestral |
| NAND de consumo, contratos | Entre -5% y -10% | Previsión para el primer trimestre de 2027 |
Los tres primeros registros corresponden a movimientos observados en el mercado, mientras que el último representa una previsión de Bank of America.
Estas variaciones son relevantes porque el precio de los chips NAND constituye uno de los principales costes de fabricación de los SSDs. Sin embargo, una reducción en el mercado mayorista no se traduce automáticamente en descuentos equivalentes para el consumidor, ya que intervienen otros componentes, inventarios y acuerdos comerciales.
La caída de las ventas y la competencia de YMTC presionan los precios
Uno de los factores que explica esta corrección es el debilitamiento de las ventas de smartphones y PCs. El encarecimiento de componentes durante los últimos meses ha llevado a numerosos consumidores a retrasar sus compras, reduciendo los pedidos de memoria y almacenamiento realizados por los fabricantes.
La situación también está provocando cambios en las configuraciones comerciales. Algunos fabricantes de smartphones están reduciendo la capacidad de almacenamiento de sus modelos básicos, mientras que otros incrementan el precio de las variantes superiores. Ambas estrategias buscan contener costes, pero también contribuyen a limitar la demanda de chips NAND.
A esta presión se suma Yangtze Memory Technologies (YMTC), el fabricante chino que continúa ampliando su presencia internacional. Según los datos de Counterpoint Research citados por Seoul Economic Daily, YMTC alcanzó una cuota del 14% de los ingresos del mercado NAND durante el segundo trimestre de 2026, cinco puntos porcentuales más que un año antes.
Su crecimiento intensifica la competencia en un segmento donde también participan Samsung, SK hynix, Micron, Kioxia y SanDisk. Mientras varios fabricantes priorizan productos de mayor rentabilidad, YMTC está reforzando su posición en la memoria NAND de consumo, presionando los precios de determinadas categorías mediante una oferta cada vez más competitiva.
Bank of America prevé nuevas bajadas durante el primer trimestre de 2027
La atención se centra ahora en los contratos de suministro de NAND para fabricantes de PCs y smartphones. Bank of America considera que la debilidad de la demanda podría trasladarse a las negociaciones de principios de 2027, provocando nuevas reducciones frente a los precios del trimestre anterior.
No obstante, el mercado al contado y los contratos de suministro funcionan de manera diferente. Las operaciones inmediatas reaccionan rápidamente a los cambios de demanda, mientras que los acuerdos entre fabricantes suelen establecer condiciones durante periodos más prolongados. Esta diferencia explica por qué todavía pueden mantenerse precios elevados pese a las caídas recientes.
Para los compradores, la evolución de los precios minoristas de los SSDs dependerá de cuánto tarden los fabricantes y distribuidores en renovar sus existencias. También influirán los márgenes comerciales, las promociones y las condiciones de suministro. Por tanto, la previsión de Bank of America no garantiza descuentos idénticos en los productos terminados.
La consultora TrendForce también identifica señales de debilitamiento en la demanda de almacenamiento para consumo. Sin embargo, todavía resulta prematuro confirmar una caída generalizada de los precios minoristas en 2027, especialmente cuando los fabricantes pueden ajustar su producción para evitar un exceso prolongado de oferta.
Los SSDs empresariales siguen encareciéndose por la demanda de inteligencia artificial
La evolución del mercado empresarial presenta un comportamiento diferente. Mientras la NAND de consumo registra importantes correcciones, los SSDs destinados a servidores y centros de datos mantienen una demanda elevada, impulsada por la ampliación de las infraestructuras de inteligencia artificial y los servicios cloud.
De hecho, TrendForce prevé que los precios contractuales de los SSDs empresariales aumenten entre un 15% y un 20% durante el cuarto trimestre de 2026. Esta diferencia demuestra que el mercado del almacenamiento no responde a una única tendencia, sino a necesidades de capacidad, rendimiento y suministro específicas para cada segmento.
La separación también tiene una explicación industrial. Bank of America señala que las líneas de fabricación más antiguas representan entre el 20% y el 30% de la capacidad mundial de obleas NAND, pero no pueden reconvertirse rápidamente para producir los chips avanzados destinados a SSDs empresariales de alto rendimiento.
Por ello, pueden coexistir excedentes de memoria convencional con una oferta limitada de productos avanzados para centros de datos. Esta situación impide extrapolar las bajadas actuales a todo el mercado NAND y explica por qué el crecimiento de la inteligencia artificial sigue sosteniendo los precios de determinadas soluciones profesionales.
En definitiva, la caída del 20% constituye una primera señal favorable para quienes planean ampliar el almacenamiento de sus PCs, aunque todavía no representa un abaratamiento equivalente de los SSDs comerciales. La evolución de los contratos durante el primer trimestre de 2027 será decisiva para comprobar si esta corrección acaba trasladándose al consumidor.
Vía: Wccftech