El mercado mundial de monitores OLED continúa creciendo a un ritmo elevado. Según los últimos datos publicados por TrendForce, los envíos globales se duplicaron durante el tercer trimestre de 2026 respecto al mismo periodo del año anterior, mientras que el crecimiento trimestral alcanzó el 13%, impulsado por la llegada de nuevos modelos y una mayor disponibilidad de paneles.
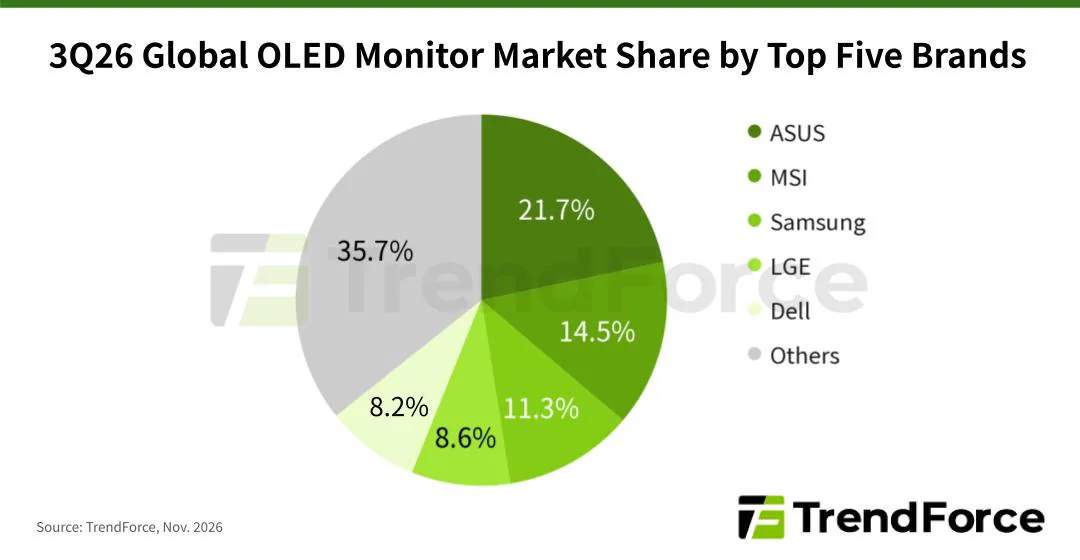
Este crecimiento también ha modificado la clasificación de fabricantes. ASUS mantiene el liderazgo con una cuota del 21,7%, mientras que MSI asciende por primera vez a la segunda posición con un 14,5%, superando a Samsung. Por detrás aparecen LG Electronics y Dell, que también mejoran sus posiciones en un mercado cada vez más competitivo.
Los envíos de monitores OLED crecen un 13% trimestral y se duplican interanualmente
El informe de TrendForce confirma que los envíos mundiales de monitores OLED aumentaron un 13% entre el segundo y el tercer trimestre de 2026, manteniendo la tendencia de crecimiento registrada durante los últimos meses. En términos interanuales, el volumen de unidades enviadas prácticamente se duplicó frente al tercer trimestre de 2025.
La consultora atribuye esta evolución a la ampliación de los catálogos de los principales fabricantes y a una mayor disponibilidad de paneles OLED. La mejora del suministro ha permitido que empresas con menor presencia en este segmento incrementen sus pedidos y amplíen su oferta comercial.
Los cinco mayores fabricantes concentraron las siguientes cuotas de envíos durante el tercer trimestre:
| Posición | Fabricante | Cuota de mercado |
|---|---|---|
| 1.º | ASUS | 21,7% |
| 2.º | MSI | 14,5% |
| 3.º | Samsung | 11,3% |
| 4.º | LG Electronics | 8,6% |
| 5.º | Dell | 8,2% |
Estas cifras corresponden a la distribución mundial de monitores OLED enviados por las marcas, no a las ventas finales registradas en establecimientos. Tampoco representan cuotas de fabricación de paneles, un mercado diferente donde intervienen proveedores como Samsung Display y LG Display.
ASUS conserva el liderazgo mientras MSI alcanza la segunda posición
ASUS continúa siendo el mayor proveedor mundial de monitores OLED, aunque su cuota retrocede desde el 23,1% del segundo trimestre hasta el 21,7% actual. Esta reducción no implica una caída de sus envíos: TrendForce señala que la compañía aumentó su volumen un 6% trimestral, pero creció menos que el conjunto del mercado.
Entre los factores que explican sus resultados aparece la mejora del suministro de paneles QHD de 27 pulgadas y 540 Hz, utilizados en determinados monitores gaming de gama alta. La disponibilidad de estos componentes había limitado anteriormente la producción, mientras que las nuevas ediciones conmemorativas del 20.º aniversario también contribuyeron a estimular los pedidos.
La mayor novedad procede de MSI, que alcanza por primera vez la segunda posición mundial con una cuota del 14,5%. Esto supone una mejora de 1,7 puntos porcentuales respecto al trimestre anterior, cuando ocupaba el tercer puesto con un 12,8%, ligeramente por detrás de Samsung.
Según TrendForce, el crecimiento de MSI estuvo impulsado por los pedidos anticipados de monitores QHD de 27 pulgadas para la campaña comercial de finales de año. También contribuyó la incorporación de nuevas configuraciones, incluyendo modelos QHD de 320 Hz, que ampliaron su presencia dentro del segmento gaming.
La consultora añade que los envíos acumulados de MSI durante los nueve primeros meses de 2026 se encuentran aproximadamente al nivel de Samsung. Por tanto, aunque la compañía ha conseguido adelantar a su competidor en el tercer trimestre, todavía no puede afirmarse que haya superado sus resultados acumulados anuales.
Samsung cae al tercer puesto mientras LG y Dell avanzan
Samsung desciende hasta la tercera posición con una cuota del 11,3%, frente al 13,1% registrado durante el segundo trimestre. Según TrendForce, sus envíos se han mantenido relativamente estables durante los tres primeros trimestres de 2026, pero el crecimiento del mercado ha reducido su peso relativo frente a otros fabricantes.
La compañía pretende responder durante el cuarto trimestre mediante un incremento de los envíos destinado a los mercados europeo y norteamericano, aprovechando las campañas comerciales de final de año. Esta estrategia podría modificar nuevamente la clasificación, aunque su resultado todavía dependerá de la demanda y de los pedidos efectivos.
Por su parte, LG Electronics asciende hasta la cuarta posición con una cuota del 8,6%, mejorando ligeramente el 8,4% del trimestre anterior. TrendForce atribuye este avance a las promociones de determinados monitores OLED QHD de 27 pulgadas y 240 Hz, que ayudaron a estimular la demanda.
Dell también mejora una posición y alcanza el quinto puesto con el 8,2% de los envíos mundiales. Su recuperación se apoya en el aumento de unidades de sus monitores QHD de 27 pulgadas y 240 Hz, además de la expansión comercial de un nuevo modelo de 39 pulgadas presentado durante el segundo trimestre.
Estos movimientos desplazan a AOC fuera de los cinco primeros puestos, después de haber ocupado la cuarta posición en el trimestre anterior. Sin embargo, el informe no facilita su cuota actual, por lo que no permite determinar cuánto han variado exactamente sus envíos.
Los monitores QHD de 27 pulgadas concentran buena parte del crecimiento
Una característica común entre varios fabricantes es el protagonismo de los monitores OLED QHD de 27 pulgadas, presentes tanto en las gamas de 240 Hz como en configuraciones más rápidas de 320 y 540 Hz. Este formato combina una resolución adecuada para videojuegos con frecuencias elevadas, sin alcanzar las exigencias gráficas de los modelos 4K.
Al mismo tiempo, la mayor disponibilidad de paneles está permitiendo ampliar la competencia entre marcas, algo que puede favorecer una oferta más diversificada. Sin embargo, el aumento de los envíos no demuestra por sí solo que los precios finales estén descendiendo de manera generalizada, ya que intervienen otros factores comerciales y de producción.
El siguiente periodo será especialmente relevante para comprobar la evolución del mercado. Samsung pretende recuperar posiciones durante el cuarto trimestre, mientras que MSI buscará mantener el impulso conseguido y ASUS continuará defendiendo su liderazgo en las configuraciones de gama alta.
Los datos de TrendForce muestran que la expansión del OLED ya no depende exclusivamente de unos pocos fabricantes consolidados. Aunque ASUS conserva una ventaja considerable, el ascenso de MSI y la recuperación de LG y Dell reflejan una competencia creciente por el mercado de monitores de alto rendimiento.
Vía: TechPowerUp