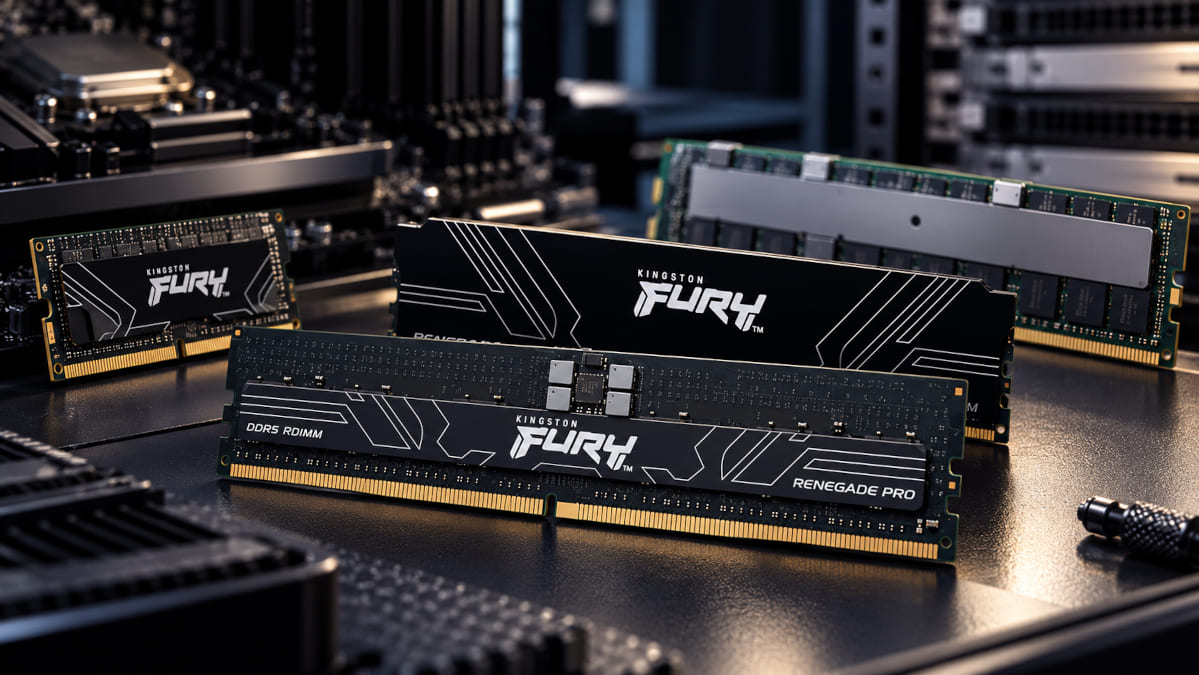
Kingston Technology mantiene por 23º año consecutivo el liderazgo mundial entre los fabricantes de módulos DRAM, alcanzando una cuota de mercado del 62%. Los datos, recogidos por el medio japonés GDM, reflejan una posición especialmente dominante en una industria que ha atravesado varias generaciones de memoria desde DDR hasta la actual DDR5.
La cifra corresponde al mercado de módulos de memoria terminados, no a la fabricación de los propios chips DRAM. Compañías como Samsung, SK hynix o Micron producen los dies de memoria, mientras Kingston compra esos componentes para integrarlos en módulos DIMM, SO-DIMM y soluciones empresariales, añadiendo diseño, validación y clasificación según prestaciones.
Kingston mantiene el liderazgo durante 23 años consecutivos
Sostener la primera posición durante más de dos décadas resulta especialmente significativo en un mercado que ha cambiado profundamente. Kingston ha atravesado las generaciones DDR, DDR2, DDR3, DDR4 y ahora DDR5, manteniendo una escala que le permite conservar una presencia muy superior a la de sus competidores directos.
El 62% de cuota mundial coloca a la compañía en una posición dominante, aunque no monopolística. El porcentaje restante se reparte entre fabricantes como Corsair, G.Skill, Crucial y ADATA, además de numerosas marcas regionales o especializadas en segmentos concretos.
La longevidad del liderazgo también muestra que Kingston no depende únicamente del mercado gaming. Su catálogo abarca desde memoria para ordenadores de sobremesa y portátiles hasta módulos destinados a servidores y estaciones de trabajo, ampliando considerablemente el volumen potencial frente a fabricantes centrados casi exclusivamente en kits para entusiastas.
Fabricar módulos DRAM no es lo mismo que producir los chips
Conviene separar dos niveles diferentes de la cadena. Samsung, SK hynix y Micron fabrican los chips DRAM sobre obleas, mientras empresas como Kingston adquieren esos componentes para montarlos posteriormente sobre sus propias placas de circuito impreso y comercializarlos como módulos completos.
Ese proceso incluye diseño del PCB, validación eléctrica, pruebas de estabilidad y selección de chips según prestaciones, además de elementos adicionales en determinadas gamas como disipadores o iluminación RGB. Por tanto, liderar el mercado de módulos no significa que Kingston fabrique directamente el silicio utilizado en sus productos.
El 62% cobra más importancia en un mercado tensionado por la IA
El liderazgo llega en un momento complicado para la memoria. Durante 2026, la demanda procedente de centros de datos e infraestructura de IA ha aumentado la presión sobre una capacidad de fabricación que también debe abastecer DRAM convencional para ordenadores y servidores.
Esa competencia por producción puede provocar subidas de precios y menor disponibilidad de determinados chips, especialmente cuando los fabricantes priorizan productos con márgenes superiores o memorias destinadas a aceleradores y centros de datos.
El enorme volumen de Kingston podría proporcionarle mayor capacidad negociadora frente a los proveedores de DRAM y facilitar la obtención de asignaciones durante periodos de escasez. Sin embargo, Kingston no ha detallado públicamente si su tamaño le está permitiendo asegurar más suministro que a competidores de menor escala.
Por tanto, no puede asumirse automáticamente que una cuota del 62% vaya a traducirse en precios más bajos o disponibilidad garantizada para el consumidor. Los costes finales continúan dependiendo del precio de los chips, contratos de suministro, inventario y evolución de la demanda mundial.
Kingston compite en un mercado mucho más amplio que el gaming
En el mercado doméstico, Kingston es conocida especialmente por su familia Kingston Fury, pero el volumen total de la compañía incluye numerosas líneas de memoria convencionales y empresariales. Ese alcance ayuda a explicar una cuota que resulta difícil de conseguir únicamente mediante kits de alto rendimiento.
Fabricantes como Corsair o G.Skill tienen una visibilidad enorme entre entusiastas, pero su peso global puede ser menor cuando se incluyen grandes pedidos corporativos, módulos estándar para integradores o memoria destinada a infraestructura profesional.
Falta conocer cómo se calcula exactamente la cuota del 62%
La información publicada no especifica si ese 62% se calcula por unidades vendidas, ingresos o volumen distribuido, una diferencia importante cuando se comparan fabricantes que operan en segmentos con precios muy distintos.
Tampoco se han proporcionado datos regionales ni la variación interanual de la cuota, por lo que no sabemos si Kingston ha ganado terreno respecto a 2025 o simplemente ha mantenido una posición similar mientras el mercado crecía.
Aun con esa limitación, permanecer durante 23 años consecutivos como primer fabricante de módulos DRAM refleja una estabilidad poco habitual en el sector tecnológico. La verdadera prueba llegará ahora con un mercado DDR5 sometido a fuertes tensiones de suministro y con la IA absorbiendo una parte creciente de la capacidad disponible.
La escala de Kingston puede ser una ventaja en 2027
Si la presión sobre la memoria continúa durante 2027, disponer de una cuota mundial del 62% y relaciones consolidadas con los grandes fabricantes de DRAM puede convertirse en una ventaja especialmente relevante para mantener inventario.
Sin embargo, esa escala también significa que Kingston necesita volúmenes enormes de chips para sostener sus propias ventas. En un mercado donde Samsung, SK hynix y Micron deben decidir cómo repartir capacidad entre memoria convencional, servidores y productos vinculados a IA, incluso el líder mundial puede encontrarse condicionado por la oferta disponible.
Vía: Guru3D